台灣科技週刊|新創與資本市場深度分析 資料查核截至:2026 年 11 月 17 日
Anthropic 的首次公開發行(IPO)進入定價前最後幾天。依公司預期,美東 11 月 18 日(週三)晚間定價,19 日在那斯達克以代號 ANT 開始交易,換算台灣時間是 19 日上午前後出價格、當晚 10 點 30 分後才可能有第一筆成交。過去一週真正新增的事實有三類:媒體陸續報導的認購倍數、各地零售認購的截止時間,以及市場對 1.4 兆美元估值的分歧。價格區間與日期本身,到截稿為止都沒有變。
本刊已在〈Anthropic IPO:Claude 母公司的上市計畫與算力風險〉談過算力承諾,在〈Anthropic 上市股權結構:錢、票、席、量四權分離〉拆過股權設計,在〈Anthropic 上市時間與台灣怎麼買〉整理過時程與台灣規則。這篇只追 11 月 13 日以後的變化,並提出一個看定價的工具:「三層定價走廊」。本文不構成任何投資建議,也不預測股價。
Anthropic IPO 本週有什麼新進展?
答案是:條件沒變,需求的說法變大了。截至台灣時間 11 月 17 日,價格區間仍是 11 月 10 日招股書第二次修正(S-1/A)所列的每股 70 至 78 美元,發行 8.25 億股 A 類普通股;CNBC 在美東 11 月 16 日上午的整理稿也把這個區間稱為「目前區間」,沒有報導調整。
需求面,路透報導路演第一天(美東 11 月 10 日)結束時訂單約為可售股數的兩倍,到 12 日(週四)結束已達約六倍;英國科技媒體 The Next Web 在 11 月 16 日轉述彭博週日的報導,說訂單已「接近七倍」。這些數字全部來自匿名知情人士,Anthropic 沒有公布任何認購數據。
時程面,公司上市網站與各國文件的日期一致:11 月 18 日定價、19 日開始交易,都附帶「視主管機關放行」的條件。另外兩個本週到期的時間點是零售認購截止:澳洲零售認購在當地 11 月 17 日下午 5 點截止(台灣時間 17 日下午 2 點),日本主要網路券商的申購則在日本時間 11 月 18 日上午到 19 日凌晨之間陸續截止。
招股書修正了嗎?價格區間有沒有調整?
沒有。本刊在台灣時間 11 月 17 日查閱 SEC 電子申報系統(EDGAR)上 Anthropic, PBC(CIK 2130357)的申報清單,最新一份 S-1/A 仍是 11 月 10 日的第二次修正;之後只有 11 月 11 日至 12 日提交的五份「自由撰寫公開說明書」(FWP,發行人在註冊期間對外發布、須同步向 SEC 備案的行銷或補充材料),內容分別是上市網站截圖、日本修正申報書英譯本、澳洲與加拿大公開說明書的當地法律前言、英國與歐洲經濟區材料。清單上還沒有「424B4」,也就是寫入最終價格、在定價後提交的正式公開說明書。
這代表兩件事。第一,截至截稿,「定價高於 78 美元」只是報導中的討論,不是文件事實。財經網站 ZeroHedge 轉述《金融時報》,稱承銷銀行希望把估值推到 1.5 兆美元以上,並寫到主辦銀行預期需求強勁可能使價格高於區間;本刊未能打開《金融時報》原文,只能列為二手轉述。第二,若公司要在定價前正式調整區間,通常會以新的 S-1/A 或 FWP 公布;直接在定價時越過區間也是可能的,下一節說明規則容許多大幅度。
|
項目 |
11 月 13 日本刊上篇所見 |
11 月 17 日查核所見 |
依據 |
|---|---|---|---|
|
價格區間 |
70–78 美元 |
70–78 美元,未調整 |
S-1/A 第二次修正;CNBC 11/16 |
|
發行股數 |
8.25 億股+超額配售 1.2375 億股 |
未變 |
S-1/A 第二次修正 |
|
最新 S-1/A |
11/10 第二次修正 |
仍為 11/10 第二次修正 |
EDGAR 申報清單 |
|
最終公開說明書(424B4) |
尚無 |
尚無 |
EDGAR 申報清單 |
|
定價/掛牌日(美東) |
11/18/11/19 |
11/18/11/19,未變 |
上市網站 FWP;CNBC 11/16 |
|
報導中的認購倍數 |
「數倍」 |
約 6 倍(路透 11/12),接近 7 倍(彭博 11/15) |
媒體引述匿名人士 |
資料日期:2026 年 11 月 17 日(台灣時間)。日期為美東時間。整理:台灣科技週刊。
認購倍數「六倍」「七倍」是誰說的、代表什麼?
一句話:是投資銀行在簿記期間累積的「認購意向」,由媒體引述匿名人士報導,不是最終成交量,也不是公司公告。
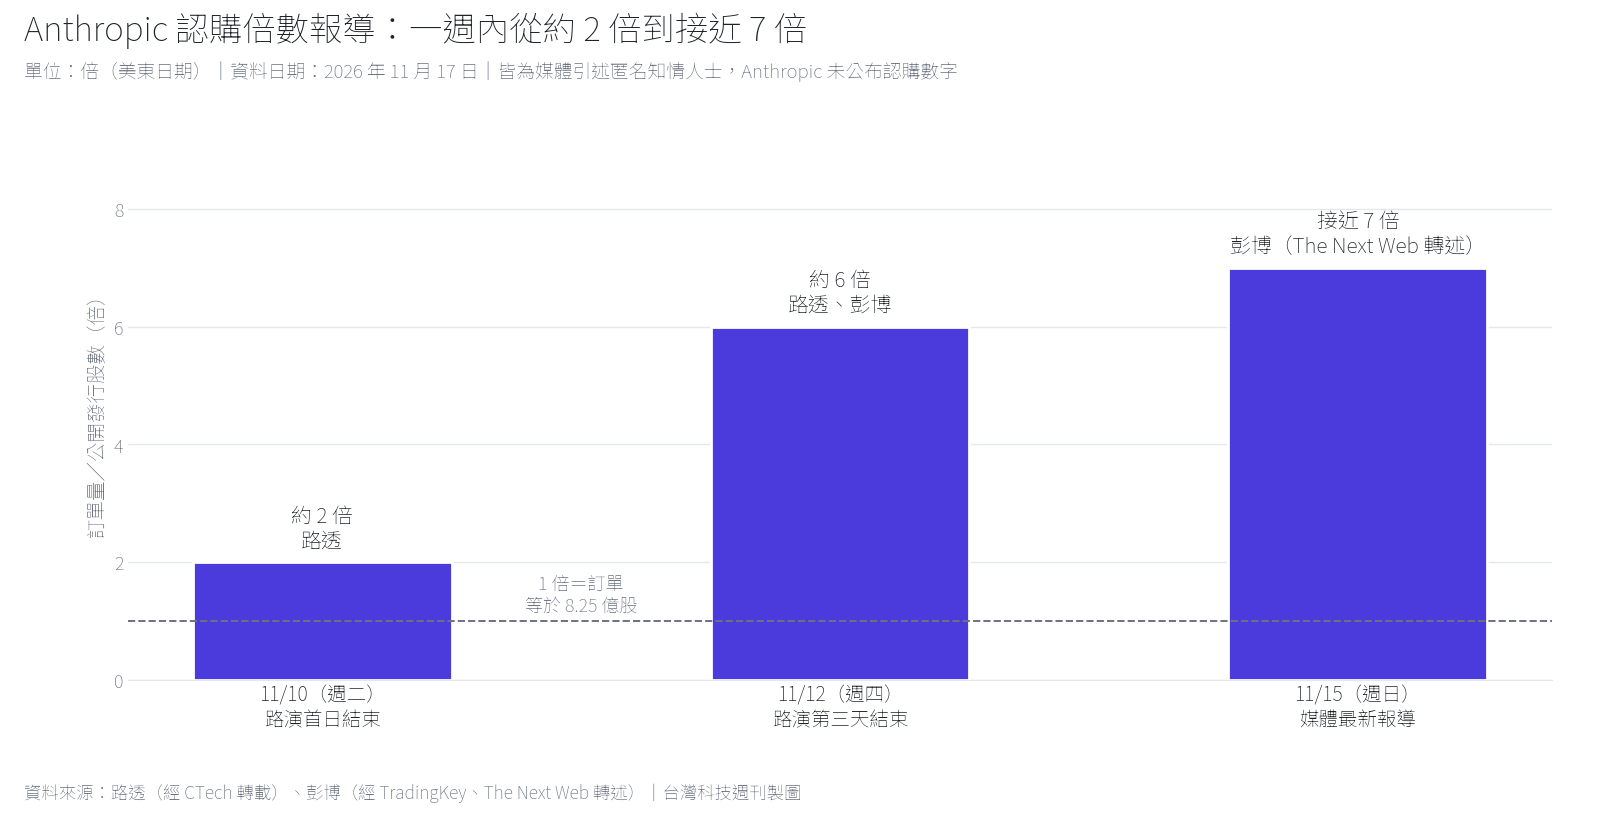
「簿記建檔」(book-building)是承銷商在路演期間向機構投資人收集「願意在什麼價格買多少股」的過程,訂單在定價前可以修改或撤回。所謂超額認購幾倍,是把收到的訂單總股數除以可售股數。路透的時間線最清楚:美東 11 月 10 日(週二)結束時約 2 倍,12 日(週四)結束時約 6 倍。以色列財經媒體 CTech 在 11 月 14 日轉載這則路透報導,並寫到銀行預期訂單還會繼續增加。The Next Web 11 月 16 日引述彭博,稱訂單「接近七倍」,彭博的消息來源還說,熱度明顯高於 SpaceX 同一階段。
本刊認為,讀這些倍數時有三個折扣要打。第一,大型 IPO 常見機構「放大下單」,預期會被按比例刪減,所以帳面倍數高於真實需求。第二,倍數只說明在 70 至 78 美元附近有人想買,不說明價格拉高後還剩多少人。第三,每一個倍數都只有單一新聞機構的匿名來源,彭博的「接近七倍」本刊只看到轉述,未能讀到原文。
同一批報導也帶出路演的質疑面。CTech 轉載的路透報導指出,有出席說明會的投資人表示,公司對部分問題沒有給出詳細答案,某場會議中高盛與摩根士丹利的代表照稿宣讀、沒有開放提問;摩根士丹利拒絕評論,高盛未回應,Anthropic 也拒絕評論。
最終價格可以離 70 至 78 美元多遠?
答案在一份多數人沒讀的文件裡:Anthropic 為日本公開發行向關東財務局提交的修正申報書(11 月 12 日以英譯本形式備案到 SEC)。文件寫明,價格區間在定價前可以「不設上下限」地修改,而在定價當下,即使不改區間,最終價格也可以落在區間之外,但有兩條界線:
- 下限:最終價格乘以總股數,不得低於「區間下緣×總股數」減去「區間上緣×總股數的 20%」。以目前區間與 9.4875 億股(含超額配售)計算,總額至少 516.12 億美元。
- 上限:只要總股數不增加,價格最高可到「區間上緣加上兩倍區間下緣」,總額上限 2,068.275 億美元;若同時增加股數,總額則不得超過「區間上緣×原總股數」的 120%,也就是 888.03 億美元。
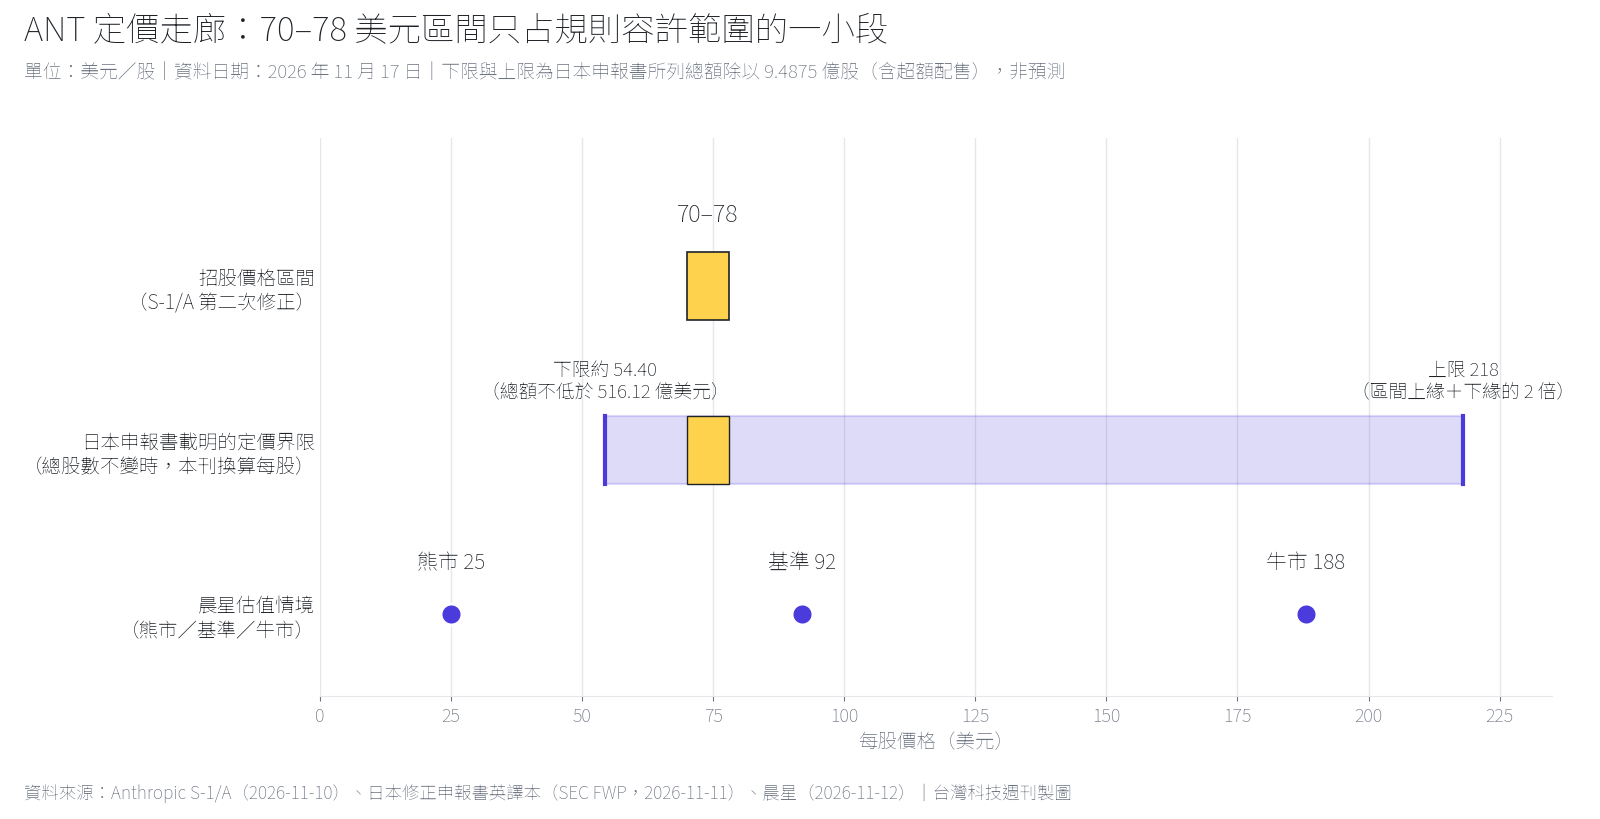
本刊把兩個總額除以 9.4875 億股,換算成每股約 54.40 美元到 218 美元。這是規則允許的「走廊」寬度,不是任何人的價格預測;文件也特別提醒日本投資人,這種做法和日本一般 IPO 不同。
本刊提出「三層定價走廊」來看 ANT 的定價:
- 規則走廊(每股約 54.40–218 美元):申報文件允許的範圍,決定「可以」定在哪裡。
- 招股區間(70–78 美元):公司與承銷商在路演前公開的錨點,決定市場「期待」定在哪裡。
- 訊號走廊:訂單倍數、銀行討論與分析師估值,決定「應該」往哪邊偏。目前的公開訊號是:媒體報導訂單約 6 至 7 倍、《金融時報》(經轉述)稱銀行討論區間之上;晨星的估值情境從每股 25 美元到 188 美元。
|
情境 |
每股(美元) |
總額(美元) |
依據 |
|---|---|---|---|
|
規則下限(股數不變) |
約 54.40 |
516.12 億 |
日本修正申報書英譯本(SEC FWP) |
|
招股區間下緣 |
70.00 |
664.13 億 |
S-1/A;本刊以 9.4875 億股計算 |
|
招股區間上緣 |
78.00 |
740.03 億 |
同上 |
|
增加股數時的總額上限 |
視股數而定 |
888.03 億 |
日本修正申報書英譯本 |
|
規則上限(股數不變) |
218.00 |
2,068.275 億 |
同上 |
資料日期:2026 年 11 月 17 日。總額含 1.2375 億股超額配售;每股下限為本刊以文件總額除以總股數換算。整理:台灣科技週刊。
這個走廊對零售投資人特別重要。日本與澳洲的文件都寫明,散戶的申購在價格落到區間外時仍然有效:瑞穗證券網路抽籤的條款寫著,除非在截止前取消,中籤者必須依最終價格買進;澳洲公開說明書則直說,無論最終價格低於、落在或高於區間,申購都「有效且具約束力」。換句話說,這些散戶是在不知道最終價格的情況下先承諾買進,能控制的只有申購金額上限。
誰在承銷、誰能認購?
承銷團沒變:S-1/A 列出 22 家承銷商,高盛與摩根士丹利為承銷商代表,摩根大通、花旗、巴克萊、富國、美銀、德意志銀行等列名其後,名單後段包括瑞穗、三菱日聯(MUFG)與麥格理。本週較新的資訊來自各國的當地文件,讓「誰能在發行價買到」更具體。
|
地區 |
零售管道(文件所列) |
散戶截止(當地時間) |
台灣時間 |
價格落在區間外 |
|---|---|---|---|---|
|
美國 |
嘉信、富達、Robinhood、Trade-PMR、SoFi、E*TRADE 等平台 |
依各平台規定 |
— |
依發行價成交 |
|
日本 |
瑞穗、高盛日本、三菱日聯摩根士丹利、樂天證券、SBI 證券(摩根士丹利 MUFG 只對機構) |
瑞穗網路 11/18 10:00;SBI 網路 11/18 10:59;樂天 11/19 02:00 |
11/18 09:00;11/18 09:59;11/19 01:00 |
申購仍有效(截止前可取消) |
|
澳洲 |
CommSec 為主辦零售券商,麥格理為澳洲協調人 |
11/17 17:00(AEDT) |
11/17 14:00 |
申購仍有效 |
|
台灣 |
無;招股書載明未向金管會註冊、不得在台公開銷售 |
— |
— |
— |
資料日期:2026 年 11 月 17 日。日本、澳洲時間均標為「預計」,可能變動。來源:S-1/A 第二次修正、日本修正申報書英譯本、澳洲公開說明書前言(均經 SEC FWP 備案)。整理:台灣科技週刊。
日本那部分的規模也寫在文件裡:日本公開發行預計 3,846 萬至 5,000 萬股,總額 30 億至 35 億美元,屬於全球 8.0135 億股新股的一部分。招股書另說,美國與其他國家的零售配售合計最多占公開發行 20%。澳洲文件則提醒,申購者可能分到少於申請的股數,甚至完全沒分到,退款會受匯兌成本影響。
機構端,S-1/A 已載明 Google、輝達等七家策略夥伴將以發行價認購約 260 億美元、無表決權的 N 類股,這部分不在公開發行之內。至於輝達在黃仁勳 11 月 12 日辭任執行長後是否調整認購,本刊截至 17 日未在 EDGAR 或兩家公司公告中找到任何變更。另有彭博報導(經 The Next Web 轉述)稱,承銷銀行拒絕了來自中國大陸與香港機構的訂單,部分原因與美國《國際武器貿易條例》(ITAR)有關;這則只有單一來源轉述,本刊未能確認。
市場怎麼看 1.4 兆美元估值?
答案是分歧很大,而且分歧落在「2028 年以後的營收」。先釐清數字:依 S-1/A,上市與私募完成後流通在外的 A 類與 N 類股合計約 130.87 億股,以 70 至 78 美元計,市值約 9,161 億至 1.02 兆美元;若用完全稀釋股數(含選擇權、限制股等),CNBC 依招股書算出的區間上緣估值是 1.405 兆美元。媒體標題上的「1.4 兆」是後者。
賣方與買方的落差,路透(經 CTech 轉載)給了具體數字:承銷銀行估 Anthropic 2028 年營收約 2,700 億至 2,800 億美元;賣方對 2026、2027 年的預估約 520 億至 530 億、1,350 億至 1,370 億美元。一位已下單的買方投資人,對 2026、2027 年的預估比賣方高 10% 到 15%;另一位做完盡職調查卻決定不參與的投資人,對 2028 年的預估比賣方低約 30%。
研究機構晨星(Morningstar)11 月 12 日給出每股 92 美元的公允價值,相當於約 1.7 兆美元股權價值,比區間中點高約 24%;其情境從熊市每股 25 美元到牛市 188 美元,差距超過七倍,基準情境假設 2027 至 2031 年營收年複合成長 47%。晨星認為,這次價格區間(以及相對 9 月估值目標的下修)反映的是當前市場對 AI 的情緒,而非公司基本面;報告也提到,投資人對 AI 交易轉趨保守,擔心 AI 實驗室的投資報酬。另一端,創投人 Jack Selby 在彭博電視訪問中警告,若 Anthropic 上市表現不佳,可能成為 AI 類股大幅修正的重要一環(經 ZeroHedge 轉述)。
本刊認為,這些看法本身互相矛盾,但放進「三層定價走廊」就容易讀:晨星的 25 至 188 美元與規則走廊 54 至 218 美元幾乎重疊,代表在發行價這一層,真正的限制不是法規,而是承銷商願意承擔多少「首日破發」與「價格定太低」的風險。訂單倍數越高,越可能偏向區間上緣或之上;但前面說過,倍數本身要打折。估值折扣怎麼算,可對照本刊〈AI 新創估值怎麼看?年化營收、毛利與退出的四道折扣〉。
定價日與掛牌日會不會變?
目前沒有變,但文件保留了很大的彈性。公司上市網站與 CNBC 11 月 16 日的說法一致:美東 18 日晚間定價、19 日開始交易。澳洲公開說明書以當地時間列出同一時程:最終價格 11 月 19 日決定、20 日開始在那斯達克交易、21 日交割,三個日期都是澳洲東部夏令時間,換算回美東正是 18、19 日。
彈性在日本文件裡:定價日被寫成「2026 年 11 月至 2027 年 4 月之間的任何一天」,目前「假設」為日本時間 11 月 19 日。這是日本申報常見的寬窗口寫法,並不代表公司打算延後,但它說明一旦市場劇烈波動,延後定價不需要重新申報。澳洲文件也寫明,公司與承銷商可以不經通知變更時程。
本週最接近的外部變數是輝達財報:輝達先前公告將在太平洋時間 11 月 17 日下午 1 點 20 分公布第三季財報,換算台灣時間是 18 日清晨 5 點 20 分,正好落在 Anthropic 定價前一天。輝達既是 Anthropic 的策略認購人,也是 AI 類股情緒的風向球;財報對 IPO 的實際影響,要看定價結果才知道。黃仁勳辭職對市場的衝擊,見〈黃仁勳辭職輝達股價怎麼走?〉。
台灣讀者該怎麼看這一週?
答案是:台灣投資人仍無法在發行價認購,這週該看的是規則和供應鏈,而不是搶籤。招股書的台灣銷售限制沒有變,台灣居民要等 ANT 掛牌後,透過複委託在次級市場買賣;換算台灣時間,最早 11 月 19 日晚間 10 點 30 分以後才可能有第一筆成交,細節見本刊上篇時程解說。
比較日本與澳洲的安排,可以看出台灣缺的不是券商,而是註冊。日本有樂天、SBI 這類網路券商讓散戶以一股為單位申購,代價是要在不知道最終價格的情況下先承諾;澳洲則透過當地公開說明書讓 CommSec 等券商接單。這些都建立在發行人向當地主管機關註冊或申報的基礎上,台灣這次不在名單內。
供應鏈這一層更直接。S-1/A 寫明,截至 9 月 30 日及其後,Anthropic 已簽下約 9,009 億美元的採購承諾與租約,幾乎全部是算力與基礎設施,其中約 707 億美元在 2026 年 9 月 30 日後 12 個月內到期,約 4,516 億美元預計在 2030 年底前發生。不論最後定在區間內或區間外,這次募得的資金都會流向晶片、伺服器與資料中心;這也是台積電以不超過 5 億美元參與認購的背景。這筆錢與雲端業者資本支出的關係,可對照本刊〈雲端資本支出比較:四大廠 2.9 兆美元 AI 承諾解析〉。
定價前後該看哪些訊號?
一句話:先看 EDGAR,再看價格與股數,最後看首筆成交。
第一,EDGAR 上是否出現新的 S-1/A 或 FWP 公布修正區間;若有,代表公司在定價前先移動了錨點。第二,424B4 最終公開說明書的價格落在三層走廊的哪裡:區間內、區間之上,或連股數一起加大。第三,日本與澳洲的補充公開說明書會公布當地實際配到多少股,這是少數能看出「零售分到多少」的公開資料。第四,超額配售是否行使、摩根士丹利作為穩定操作代理人是否進場,通常要等掛牌後幾週的申報才看得到。第五,美東 19 日開盤後那斯達克的開盤競價(IPO Cross)何時釋出第一筆成交。
本刊會在 424B4 公布後更新本文的走廊對照表。在那之前,任何「最終價格」「首日漲幅」的說法,都還只是預期或推測。
|台灣科技週刊
資料與方法說明
本文以一手文件為主:自 SEC EDGAR 下載 Anthropic, PBC(CIK 2130357)的 S-1/A 第二次修正(2026-11-10)與 11 月 11 日至 12 日提交的 FWP,轉成純文字後比對價格區間、股數、承銷商、零售管道、日本與澳洲的認購規則與時程;申報清單以 EDGAR 公司申報資料(data.sec.gov)於台灣時間 2026 年 11 月 17 日查閱,當時最新文件為 11 月 12 日的 FWP,尚無 424B4。日本規則引自發行人備案到 SEC 的日本修正申報書英譯本,非日文原本。每股 54.40 美元與 218 美元、各情境總額、市值區間均為本刊依文件數字計算。
認購倍數、銀行討論區間之上定價、營收預估、中港訂單遭拒等,均為媒體引述匿名人士的報導;其中路透原文本刊未能直接開啟,以 CTech 轉載版本為準;彭博與《金融時報》原文因付費牆未能開啟,以 The Next Web、TradingKey、ZeroHedge 的轉述為準,文中已逐一標明。晨星估值為該機構分析師意見。時間換算以 IANA 時區資料庫計算(美東 UTC−5、日本 UTC+9、澳洲東部夏令 UTC+11、台灣 UTC+8)。
參考資料
- Anthropic, PBC,〈Form S-1/A Amendment No. 2〉,2026-11-10。
- Anthropic, PBC,〈Free Writing Prospectus (Japan Amendment)〉,2026-11-12。
- Anthropic, PBC,〈Free Writing Prospectus (AUS Wrap, CA Prospectus)〉,2026-11-12。
- Anthropic, PBC,〈Free Writing Prospectus (IPO Website)〉,2026-11-12。
- SEC,〈EDGAR Submissions: Anthropic, PBC (CIK 2130357)〉,2026-11-17 查閱。
- CNBC,〈Anthropic IPO guide: The price range, date and more〉,2026-11-16。
- CTech(Calcalist),〈Anthropic heads into IPO week with strong demand and big questions about its future〉,2026-11-14。
- The Next Web,〈Anthropic's IPO draws more demand than SpaceX's ahead of Thursday's debut〉,2026-11-16。
- TradingKey,〈Anthropic IPO: Can ANT Price Above $78 After Orders Reach Six Times the Shares?〉,2026-11-15。
- ZeroHedge,〈Anthropic's IPO Order Book Reportedly Booms But Graveyard Of 'Oversubscribed Deals' Signals Warning〉,2026-11-11。
- Morningstar(Malik Ahmed Khan),〈Anthropic: Are the shares undervalued given the IPO pricing range?〉,2026-11-12。
- NVIDIA,〈NVIDIA Announces CEO Transition(8-K 附件)〉,2026-11-12。