台灣科技週刊|AI 產業深度分析 資料查核截至:2026 年 11 月 13 日
Anthropic 的首次公開發行(IPO)進入最後一週。依公司架設的上市網站,路演從美東 11 月 10 日開始,預計 11 月 18 日定價、19 日開始交易,兩個日期都附帶「視主管機關放行」的條件。11 月 10 日提交美國證券交易委員會(SEC)的招股書第二次修正,訂出每股 70 至 78 美元的價格區間,發行 8.25 億股 A 類普通股,申請在那斯達克全球精選市場以 ANT 掛牌。
對台灣讀者來說,最常被問的三件事是:什麼時候能買、在台灣怎麼買、能不能用發行價買到。本文依序回答。答案的關鍵在招股書「銷售限制」章節中專門寫給台灣的一段:這批股票「未曾也不會」向台灣金融監督管理委員會(金管會)註冊,不得在台灣以公開發行方式銷售,台灣也沒有任何人獲授權居間銷售或就這次發行提供建議。
股權結構、鎖定期與策略夥伴私募的細節,本刊已在〈錢、票、席、量:ANT 上市的四權分離〉拆解;公司承擔的算力承諾與安全政策,見〈Anthropic IPO〉;估值折扣見〈AI 新創估值四道折扣〉。本文只談時程、流程與台灣投資人實際面對的規則,不構成任何投資建議,也不預測股價。
Anthropic 什麼時候上市?換算台灣時間是幾點?
答案是:預計美東 11 月 18 日定價、19 日開始交易,台灣時間最早 11 月 19 日(週四)晚間 10 點 30 分開盤。美國已在 11 月 1 日結束夏令時間,美東改用標準時間(UTC−5),與台灣(UTC+8)相差 13 小時,比夏天多出 1 小時。
|
事件 |
美東時間 |
台灣時間 |
狀態與依據 |
|---|---|---|---|
|
路演開始 |
11 月 10 日 |
11 月 10 日起 |
已發生;公司上市網站 |
|
公布價格區間 70–78 美元 |
11 月 10 日(S-1/A 第二次修正) |
同上 |
已發生;SEC 文件 |
|
輝達公布第三季財報 |
11 月 17 日 16:20 |
11 月 18 日 05:20 |
輝達 8-K 公告(太平洋時間 13:20) |
|
定價 |
11 月 18 日(預計) |
11 月 18 日 13:00 至 19 日 13:00 之間 |
公司預期,確切時刻未公布 |
|
正規交易時段開盤 |
11 月 19 日 09:30 |
11 月 19 日 22:30 |
公司預期掛牌日;紐約證交所公布的正規時段 |
|
ANT 首筆成交 |
開盤後、承銷商確認時 |
22:30 以後,時刻不固定 |
那斯達克 IPO Cross 機制 |
|
首日收盤 |
11 月 19 日 16:00 |
11 月 20 日 05:00 |
正規時段結束 |
|
感恩節休市/提早收盤 |
11 月 26 日休市;27 日 13:00 提早收盤 |
26 日晚間不開盤;27 日 22:30 開盤、28 日 02:00 收盤 |
那斯達克交易日曆 |
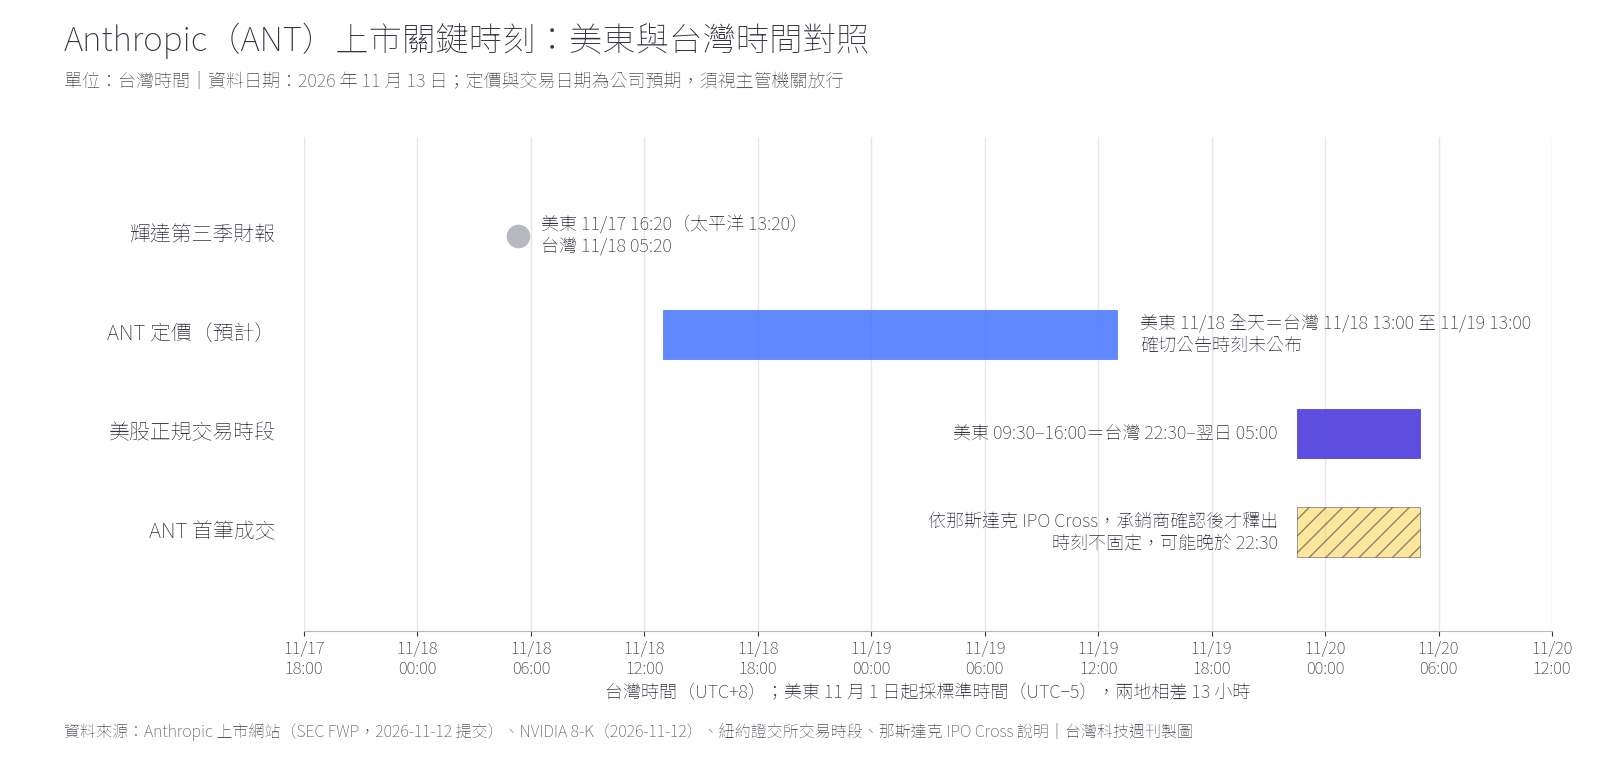
資料日期:2026 年 11 月 13 日。定價與掛牌日期為公司預期,須視主管機關放行;時間換算依美東標準時間與台灣時間相差 13 小時計算。整理:台灣科技週刊。
要注意,「11 月 19 日掛牌」是美東日期。美東 11 月 18 日整天落在台灣 18 日下午 1 點到 19 日下午 1 點之間,所以台灣早上醒來時可能已有定價消息,但股票要到當天深夜才可能開始交易。新股首日的第一筆成交也不會準時在 22:30 出現,原因在下一節。
從路演到第一筆成交,每一步由誰決定?
一句話:價格由公司與承銷商談,放行由 SEC,開盤時刻由交易所與主辦承銷商一起決定。
路演是承銷商帶著公司向法人投資人說明、收集「認購意向」的過程。SEC 投資人教育辦公室的〈投資 IPO〉公報說明,承銷商通常在註冊生效前取得認購意向,據此向發行公司建議價格,最後由發行公司決定。招股書也寫明,最終發行價由公司、售股股東與承銷商代表協商決定,考量因素包括當時的市場狀況、歷史表現與同業估值。
SEC 宣告生效是公司能夠完成發行的前提。同一份公報強調,SEC 宣告註冊聲明生效,不代表認可這次 IPO 的價值,也不表示揭露完整正確。這就是公司上市網站所說「視主管機關放行」的實際意思:在 SEC 宣告生效前,股票不能賣出。
定價與最終招股書:定價後,公司通常會在 SEC 的 EDGAR 系統提交編號 424B4 或 424B3 的最終招股書,載明最終發行價。截至 11 月 13 日,Anthropic 在 EDGAR 上最新的文件是 11 月 12 日提交的多份自由書寫說明書(FWP),內容是上市網站、簡報與日本、加拿大、英國、歐洲經濟區的行銷材料,還沒有最終招股書。
IPO Cross 開盤:那斯達克的新股不是在 9:30 一開盤就成交,而是先經過一段只能掛單、不能成交的報價期,再以集合競價(IPO Cross)一次撮合出開盤價。那斯達克的說明文件寫道,新股在被「釋出交易」之前不會有任何成交;交易所可在與主辦承銷商協調後延長報價期,價格波動過大時也會自動延長。本刊查到的這份說明是 2006 年版本,細節可能已有調整,但「由承銷商確認後才釋出」的原則沒變。所以台灣時間 22:30 開盤後,ANT 何時出現第一筆成交並不固定。
穩定價格:招股書寫明,摩根士丹利擔任穩定操作代理人,可在掛牌初期進行穩定、維持或影響股價的交易;承銷商另有 1.2375 億股的超額配售權。SEC 公報提醒,這類支撐一旦結束,股價可能明顯跌破發行價。
承銷商有哪些?
招股書封面列出 22 家承銷商,排序第一、二位的是高盛與摩根士丹利,兩家也是承銷商代表,負責與既有股東簽訂鎖定協議。其餘依序為摩根大通、花旗、巴克萊、富國證券、美國銀行證券、德意志銀行證券、加拿大皇家銀行資本市場、瑞銀、蒙特婁銀行資本市場、法國巴黎銀行、東方匯理銀行、Jefferies、瑞穗、三菱日聯、道明證券、BTIG、Cantor、Capital One Securities、麥格理資本、法國興業銀行。
零售端,招股書說公司預期透過嘉信、富達、Robinhood、Trade-PMR、SoFi、E*TRADE 等美國券商平台,以發行價把部分股份賣給零售投資人;美國與其他國家的零售配售合計最多占公開發行的 20%,依實際需求而定。以 8.25 億股計,上限約 1.65 億股。
哪些變數可能讓時程延後或改變?
答案是三類:主管機關放行、市場與需求、策略夥伴的條件。
第一,主管機關。定價與掛牌都以 SEC 宣告生效為前提,公司在上市網站上也只用「預計」描述日期。
第二,市場與需求。CNBC 11 月 10 日引述知情人士說,訂單在路演首日就已按區間額滿;投資新聞網站 investingLive 轉述彭博報導,稱需求已是發行量的數倍。兩者都是匿名消息,公司沒有證實,招股書也未出現新的價格區間。本刊不推論最終價格會落在哪裡。公開發行若以區間上下緣計,總額約 577.5 億至 643.5 億美元(本刊計算,未扣承銷費)。
第三,策略夥伴與輝達。招股書載明,Google、輝達、AMD、博通、美光、微軟與台積電旗下 TSMC Partners 七家,同意以發行價認購合計 260 億美元的 N 類股;以中點價計,輝達與 Google 各約 100 億美元。這筆私募要在上市完成後才交割,並以取得股東核准等條件為前提;但上市本身「不以私募完成為條件」。輝達 11 月 12 日宣布共同創辦人黃仁勳即刻辭去總裁、執行長與董事職務,由財務長 Colette Kress 暫代執行長。《財星》11 月 12 日的報導中,未見輝達或 Anthropic 就這筆認購是否變動發表聲明;受訪的會計師兼調查記者 Francine McKenna 認為認購仍可能如期進行。本刊截至 11 月 13 日未查到任何一方修改承諾的文件。輝達 11 月 17 日的財報與法說會,剛好落在定價前一天。
台灣可以買 Anthropic 嗎?
可以,但只能在掛牌後的次級市場買,不能在台灣參與這次 IPO 的配售。
依據有兩層。第一層是招股書。它列出這次發行包含公開發行的地區:美國以外,有澳洲、加拿大、部分歐洲經濟區國家、日本、瑞士與英國;上市網站的歐洲說明進一步寫明,歐洲的零售公開發行限於丹麥、芬蘭、法國、德國、愛爾蘭、荷蘭、挪威、西班牙與瑞典。招股書並說,除上述地區外,公司與承銷商沒有在其他需要申請的地區採取任何允許發行的行動。台灣則與韓國、新加坡等地一樣,被列在「銷售限制」章節:未向金管會註冊,不得在台灣公開發行,也沒有人獲授權在台灣居間銷售。
第二層是台灣的複委託規則。複委託是指投資人委託台灣券商,再由台灣券商委託外國券商買賣海外有價證券。依《證券商受託買賣外國有價證券管理規則》第 5 條,證券商受託買賣外國有價證券,除金管會另有規定外,應在金管會指定的外國證券交易所或店頭市場進行;本刊查閱的條文中沒有提到新股認購。換句話說,複委託的設計對象是交易所掛牌後的買賣。
SEC 的公報也說,一般大眾參與 IPO 有兩種方式:一是身為承銷商的客戶,以發行價直接認購;二是在 IPO 之後的公開市場買進,後者是個人投資人較常見的方式。承銷商通常會把大部分新股配給機構與高資產客戶。
本刊並未逐一查證每家台灣券商是否另有管道,也無法排除持有海外券商帳戶的台灣居民在其他地區平台上的情況,那取決於各平台的資格規定。讀者若看到在台灣以「預購 Anthropic 股票」「保證拿到發行價」招攬的訊息,應先對照招股書這段銷售限制;SEC 的 IPO 公報也特別附上「Pre-IPO 投資詐騙」的警示連結。
什麼是「價格三圈」?台灣投資人站在哪一圈?
本刊用「價格三圈」描述同一檔新股的三種取得價格,用來說明為什麼台灣媒體報導的「首日漲跌幅」,與台灣投資人的實際成本是兩回事。
|
圈層 |
取得價格 |
誰在這一圈 |
台灣投資人 |
|---|---|---|---|
|
第一圈:發行價圈 |
最終發行價(區間 70–78 美元) |
承銷商配售的機構與零售;七國或地區的公開發行;七家策略夥伴的 N 類股私募(同價、無表決權、屬受限股票) |
不在這一圈;招股書明列不在台灣發行 |
|
第二圈:開盤價圈 |
IPO Cross 集合競價的單一開盤價 |
開盤前已送達交易所的買賣單 |
能否參與,取決於券商送單方式與時點 |
|
第三圈:連續交易圈 |
開盤後逐筆成交價 |
所有次級市場投資人 |
多數台灣複委託投資人在這一圈 |
資料:Anthropic S-1/A 第二次修正(2026-11-10)、公司上市網站、那斯達克 IPO Cross 說明;分類為本刊整理。
媒體常說的「首日漲幅」,是第一圈的發行價到首日收盤價的差距。這段差距只屬於拿到配售的人。SEC 公報說得很直白:發行價可能與交易價關係不大,上市後不久收盤價明顯高於或低於發行價並不少見。對台灣投資人而言,成本起點是第二或第三圈的價格,而第一圈與第二圈之間的價差,本來就與台灣投資人無關。
本刊認為,這個框架的用處在於讓讀者把三個數字分開看:發行價反映公司與承銷商協商的估值,開盤價反映首日集合競價當下的供需,之後的成交價才是複委託下單面對的價格。這是理解報導的方法,不是對 ANT 漲跌的判斷。
用複委託買新上市美股,要注意什麼?
答案是:時間、幣別、匯率與流通量。
時間:首日正規時段在台灣是 11 月 19 日 22:30 到 20 日 05:00。新股在 IPO Cross 釋出前不會成交,第一筆成交時刻不固定;各家券商是否接受預約委託、如何送單,依各券商規定。另外,11 月 26 日感恩節美股休市,27 日美東 13:00 提早收盤。
幣別:依上述管理規則第 21 條,未透過客戶外幣帳戶辦理時,交割可用新臺幣或雙方約定的外幣,投資人下單時須指定;委託書與成交報告也都要載明交割幣別。
匯率:以台灣銀行 11 月 13 日 03:40 掛牌的美元即期賣出匯率 32.96 元計算,價格區間 70 至 78 美元約相當於每股新臺幣 2,307 至 2,571 元(本刊計算,未含手續費與匯差)。實際成交價未必落在區間內,匯率也每天變動。
融資:金管會 8 月宣布研擬開放複委託外幣融資,據中央社報導最快 2027 年第二季上路,股票標的限道瓊工業、那斯達克 100 與標普 500 成分股。這項制度目前尚未實施,ANT 日後是否成為這些指數的成分股,取決於指數編製規則,本刊不做推測。
流通量:首日能交易的主要是公開發行的股份,約占總股數 6%。SEC 公報提醒,新股流通量有限時,股價可能被少量供需推動;鎖定期陸續屆滿時,大量股份可賣,也可能壓低股價。ANT 鎖定股分批釋出的時間表,見〈錢、票、席、量〉。
台灣與這次上市有哪些查得到的連結?
查得到的有兩項,都已在公開文件中。
第一,台積電是股東之一。台積電 11 月 10 日董事會通過,以不超過 5 億美元、按 Anthropic 的首次公開發行價認購其普通股;招股書則列出 TSMC Partners 以中點價計認購約 676 萬股 N 類股。這屬於與上市同步的私募,不是台灣公開發行,也不改變台灣散戶的取得方式。
第二,台灣是招股書點名的風險地區。風險因子寫道,全球最先進的晶片產能多數集中在台灣、主要在台積電,並列出地震、颱風、兩岸緊張、電網與供水中斷等風險,還說台積電有時無法完全滿足需求,公司因此未能及時取得足夠晶片。這段文字的意義,本刊在〈四大廠算力承諾〉與〈錢、票、席、量〉中已有討論。
本刊沒有查到台灣券商、投信或其他台灣機構參與承銷或配售的公開資料,22 家承銷商中也沒有台灣金融機構。
投資新上市股票有哪些一般性風險?
SEC 的〈投資 IPO〉公報整理了幾項適用於所有新股的風險,與個股好壞無關。
一是價格波動。發行價是協商出來的估值,與日後交易價可能差距很大;承銷商的穩定操作結束後,股價可能明顯跌破發行價。二是供給變化。首日流通量有限,鎖定期屆滿後可賣股份增加,可能影響股價。三是雙層股權。公報指出,這種結構可能讓公開市場股東很難、甚至無法影響公司事務;Anthropic 的結構比一般雙層股權更複雜。四是資訊不對稱。新上市公司沒有過往的申報紀錄,招股書往往是唯一的完整資訊來源;承銷商旗下的研究報告也可能有利益衝突。
對台灣投資人,還要加上匯率變動、時差造成的盯盤困難,以及複委託的手續費與最低收費。這些是一般性提醒,本刊不評價買賣。
接下來一週看什麼?
第一,美東 11 月 17 日輝達財報與法說會,是否提到對 Anthropic 的認購。第二,11 月 18 日是否如期定價、最終價格是否落在區間內,以及 424B4 最終招股書的內容。第三,11 月 19 日 IPO Cross 的開盤價與首筆成交時刻。第四,超額配售權是否行使、策略夥伴私募是否如期交割。
在這四件事之前,台灣投資人能確定的只有兩點:ANT 不在台灣公開發行,以及最早的成交機會在台灣時間 11 月 19 日深夜之後。本文會隨定價與掛牌結果持續更新。
|台灣科技週刊
資料與方法說明
時程、價格區間、承銷商名單、零售配售、公開發行地區、台灣銷售限制、策略夥伴私募條件與穩定操作,取自本刊自 SEC EDGAR 下載的 Anthropic S-1/A 第二次修正全文(2026-11-10),以及 11 月 12 日提交的 FWP(公司上市網站、簡報)。定價與掛牌日期為公司預期,須視主管機關放行。訂單額滿與超額認購屬 CNBC 與彭博(經 investingLive 轉述)引述的匿名消息,未經公司證實;本刊未能直接打開彭博原文。
IPO 流程的一般說明取自 SEC 投資人教育辦公室公報(SEC Pub. No. 133,2013 年 2 月版);那斯達克 IPO Cross 說明為 2006 年版本,細節可能已調整。美股正規交易時段取自紐約證交所,休市與提早收盤取自那斯達克交易日曆。美東與台灣時差依 IANA 時區資料庫換算:美東 2026 年 11 月 1 日起採標準時間。
台灣法規條文取自法規彙編網站的《證券商受託買賣外國有價證券管理規則》全文(最近修正 2026 年 4 月 7 日),未能於全國法規資料庫逐字比對,讀者應以官方版本為準。複委託外幣融資資訊取自中央社,屬金管會研擬中的制度。匯率取自台灣銀行牌告,換算結果未含手續費。本刊未查證個別台灣券商的作業規定。
參考資料
- 美國證券交易委員會,〈Anthropic, PBC Form S-1/A(Amendment No. 2)〉,2026-11-10。
- 美國證券交易委員會,〈Anthropic, PBC Free Writing Prospectus:IPO 網站、簡報與創辦人信〉,2026-11-12 提交。
- 美國證券交易委員會投資人教育辦公室,〈Investor Bulletin: Investing in an IPO〉,2013-02。
- Nasdaq,〈Frequently Asked Questions: The NASDAQ IPO Cross〉,2006-06。
- Nasdaq Trader,〈US Equity and Options Markets Holiday Schedule 2026〉,查閱日 2026-11-13。
- New York Stock Exchange,〈Holidays & Trading Hours〉,查閱日 2026-11-13。
- NVIDIA,〈NVIDIA Announces CEO Transition(Form 8-K 附件)〉,2026-11-12。
- Fortune(Beatrice Nolan、Allie Garfinkle),〈Anthropic's blockbuster IPO just got harder after Jensen Huang's dramatic exit as Nvidia CEO〉,2026-11-12。
- CNBC(Ashley Capoot、Leslie Picker),〈Anthropic sets IPO price range of $70 to $78, looks to start trading Nov. 19, sources say〉,2026-11-10。
- investingLive(Eamonn Sheridan),〈Anthropic IPO oversubscribed several times ahead of record $90 billion listing〉,2026-11-11。
- 台積電,〈TSMC Board of Directors Meeting Resolutions〉,2026-11-10。
- 六法全書法規彙編,〈證券商受託買賣外國有價證券管理規則〉,最近修正 2026-04-07,查閱日 2026-11-13。
- 中央社(蘇思云),〈金管會開放券商複委託可做外幣融資 最快明年第2季上路〉,2026-08-25。
- 臺灣銀行,〈新臺幣匯率牌告〉,掛牌時間 2026-11-13 03:40。
- Renaissance Capital,〈Anthropic sets terms for $61 billion IPO targeting a $1.2 trillion market cap〉,2026-11-10。