台灣科技週刊|AI 基礎設施深度分析 資料查核截至:2026 年 11 月 13 日
美國期中選舉在 11 月 3 日投票,民主黨拿下參眾兩院,也在德州、俄亥俄、喬治亞、內華達與愛荷華翻轉長期由共和黨執政的州長職位。多位當選人在競選時承諾暫停或嚴管 AI 資料中心。兩天後,華爾街科技股重挫;11 月 6 日,台股、韓股、日股跟著大跌。
這件事重要,是因為美國資料中心是台灣 AI 伺服器、散熱、電源與晶片訂單的最終落點。市場第一時間把選舉讀成「AI 基礎建設要踩煞車」。本刊逐層比對選舉結果、州長政見、地方公投與能源研究機構的模型後,得到的判斷比較窄:選舉把資料中心的否決權從華府往州與地方下放,受影響的主要是 2028 年以後才要動工的計畫。對台灣而言,風險會先出現在出貨排程與交貨地點,而不是總需求。
美國期中選舉對 AI 資料中心改變了什麼?
一句話回答:資料中心的生死,從「聯邦要不要支持」變成「州長和地方選民准不准蓋」。
資料中心(data center)是集中放置伺服器、儲存與網路設備的建物;AI 資料中心因為塞滿 GPU 機櫃,單一園區的用電常以數百 MW(百萬瓦)甚至 GW(十億瓦)計。這一年來,美國各地反對聲浪集中在三件事:電費會不會被轉嫁給住戶、乾旱地區的水夠不夠、以及開發商用保密協議(NDA)讓地方官員無法對外說明。
美聯社(AP)11 月 6 日的報導整理了選後版圖:除了國會,民主黨至少翻轉五個州長職位,並在威斯康辛、明尼蘇達、賓州、內華達、密西根取得州政府全面執政。追蹤資料中心反對運動的 Data Center Watch 統計,在美聯社已判定勝負的 34 場州長選舉中,有 32 位勝選者支持更強的管制或限制,其中 12 位支持禁止或暫停。
競選廣告也說明這個議題的分量。根據 AdImpact 的資料,提到資料中心的電視廣告支出超過 3.8 億美元,民主黨在這個主題上的花費是共和黨的 3 倍多。摩根士丹利在選後報告中形容,若各州各自立法,美國可能被切成「對新資料中心開放」與「不開放」兩種地區;它點名德州州長當選人吉娜.伊諾霍薩(Gina Hinojosa)勝選,是對資料中心開發「最重要的選舉結果」。這是券商觀點,經美聯社轉述。
選民真的反對資料中心嗎?
反對「蓋在我家附近」的比例很高,但它是不是決定投票的主因,各家民調說法不同。
美聯社選民調查(AP VoteCast)顯示,約四分之三選民反對在自己社區興建新資料中心,紅州藍州皆然;但只有約四分之一選民說資料中心對他們的國會投票「至關重要」,遠低於政府貪腐與生活成本。NBC 的出口民調則發現,超過一半選民認為 AI 與資料中心是「關鍵」或「主要」因素。兩者問法不同,本刊不把它們合併成單一數字。
更直接的證據來自地方公投。哈佛甘迺迪學院艾許中心(Ash Center)11 月 10 日的整理指出,11 月 3 日在 10 個州通過的 41 項地方資料中心議案中,有 40 項傾向限制開發;其中 30 項的限制方得票超過七成。議案形式包括容量上限(常見門檻為 25 MW 以上)、暫停令、重新分區與直接禁止。值得注意的是,沒有任何一州辦全州性公投,所有決定都在地方層級。
民調公司 Redbud Consulting 的統計範圍不同:它追蹤 12 州、44 個地方政府的 47 項公投,其中俄亥俄占 21 項;開票完成的 45 項中有 44 項通過限制。兩份統計的母數不同,數字無法直接相加,但方向一致。
哪一層政府真的能讓資料中心停下來?
答案是州政府最快、地方最直接、聯邦最慢。本刊把選後的權力分布整理成三層:
|
層級 |
選後關鍵變化 |
最早生效時點 |
主要工具 |
資料日期 |
|---|---|---|---|---|
|
聯邦(國會) |
民主黨取得兩院多數;《電費用戶保護法》9 月 30 日在參院以 57 比 43 未達 60 票門檻 |
新國會 2027 年 1 月就任;總統仍握否決權 |
監督聽證、調查、全國性電價標準 |
2026-09-30、11-04 |
|
州(州長與州議會) |
德州伊諾霍薩承諾暫停所有資料中心核准;喬治亞、俄亥俄、威斯康辛、密西根當選人提出暫停或附條件暫停 |
州長 1 月就任,德州為 1 月 19 日;德州議會常會預計 2027 年 5 月 31 日結束 |
許可暫停、取消營業稅減免、大型負載電價、揭露義務 |
2026-11-04 |
|
地方(郡市與公投) |
41 項通過議案中 40 項傾向限制;多項以 25 MW 容量門檻設限 |
選後依各地程序生效 |
分區、容量上限、暫停令、罷免 |
2026-11-10 |
聯邦層最常被市場拿來解讀,實際上卻最難推動。《電費用戶保護法》(Ratepayer Protection Act)在眾院以 417 比 3 通過,內容是要求各州「考慮」採用聯邦標準,讓資料中心等大型用電戶自行負擔電網升級成本,並把川普政府推動的自願性「電費用戶保護承諾」部分入法。參院民主黨領袖舒默批評它「沒有牙齒」,主張改成強制。法案因此卡在參院。新國會開議後,民主黨可以改推強制版本,但仍要過總統這一關。艾許中心預期,國會短期內會先從監督聽證與調查著手。這一層的 AI 法規走向,可對照本刊〈AI 法規到期順序〉。
州政府是選後變化最大的一層。德州州長當選人伊諾霍薩在 10 月 22 日的影片中說,上任後會對「所有資料中心核准」發布暫停令,直到州議會立法保護德州人。根據《德州論壇報》,她將面對民主黨主導的州眾議院,1 月 19 日就任。即將卸任的共和黨州長艾波特(Greg Abbott)自 8 月起已暫停資料中心的電網併網與環境許可,配合預計 12 月完成的稽核;伊諾霍薩的版本範圍更大、沒有明確終點。
其他州的承諾強度不一。根據 The Intercept 報導,喬治亞州長當選人凱莎.蘭斯.博頓斯(Keisha Lance Bottoms)承諾全州暫時停建。俄亥俄的艾米.艾克頓(Amy Acton)各家描述不同:能源研究機構 Modo Energy 將她歸為「附條件暫停」,條件是新園區須負擔 100% 公用事業成本、使用工會勞工並符合州環保標準;The Intercept 則轉述為上任即暫停新建。威斯康辛的大衛.克勞利(David Crowley)在選戰後期改口支持暫停,並主張取消資料中心營業稅減免。另外,紐約州已以行政命令暫停 50 MW 以上專案的州環境許可,奧勒岡暫停州有地與環境許可到 2027 年 7 月。
州層級對電力規則的影響,與本刊〈資料中心通電三權〉談的排序問題相連;本文只處理選舉帶來的新變數。
什麼是「暫停漏斗」?
「暫停漏斗」是本刊提出的判讀方法:把「多少資料中心受選舉影響」這個標題數字,一層層往下濾,直到剩下真正會少蓋的容量。它要回答的問題是:政治風險傳到實體世界,最後還剩多少。
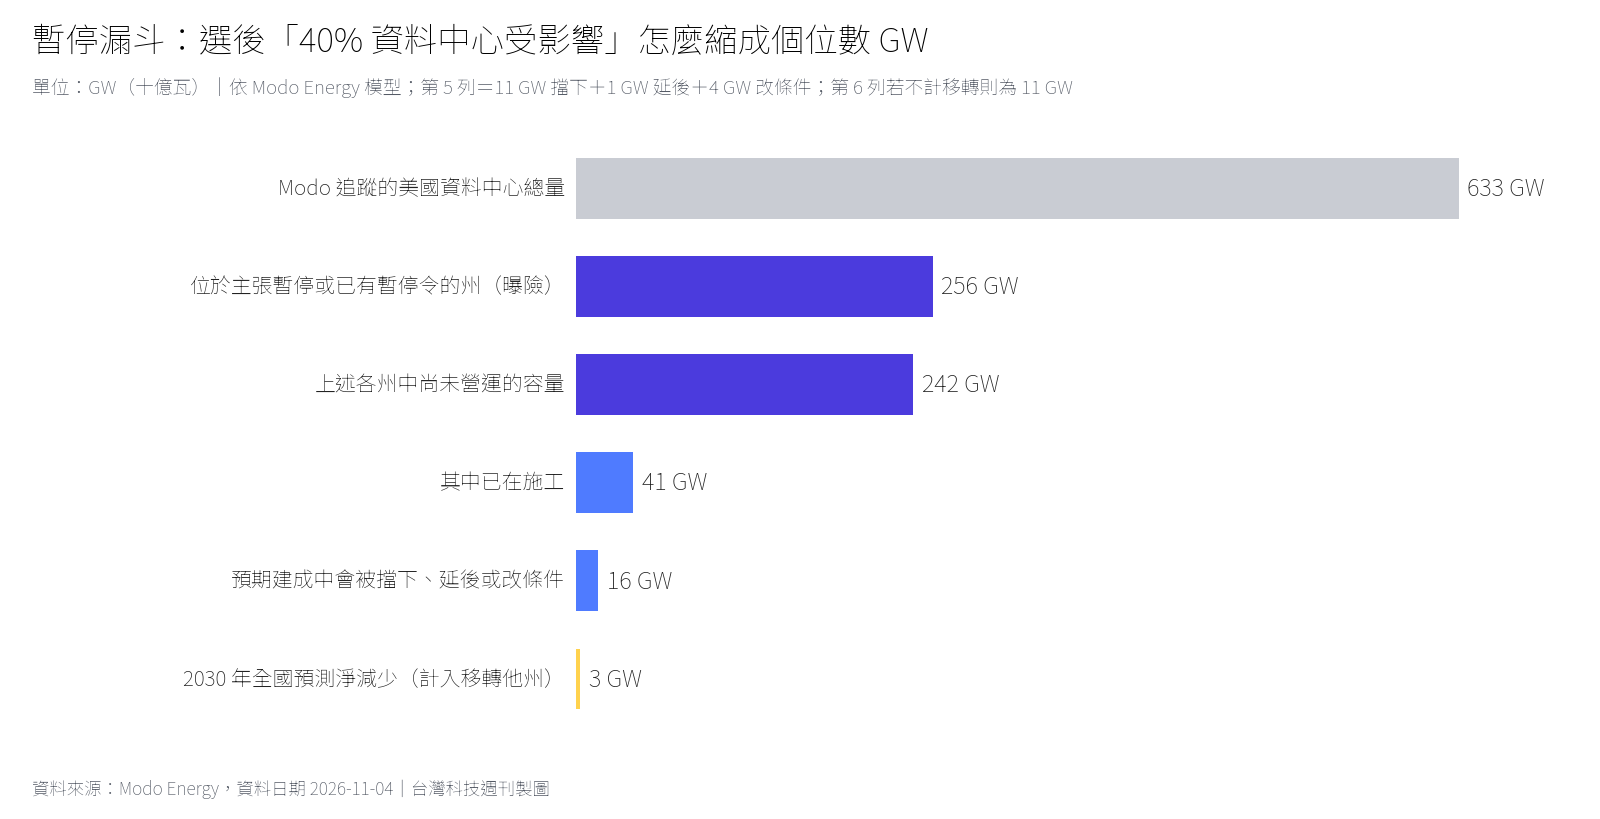
漏斗的原料來自 Modo Energy 11 月 4 日發布的分析。Modo 追蹤全美 633 GW 的資料中心容量(含運轉中、施工中與各種規劃階段)。它的計算如下:
第一層是曝險。位於州長當選人支持立即暫停的州,有 165 GW,占 26%;再加上附條件暫停、新設條件,以及已在執行的暫停令,曝險容量達 256 GW,占 40%。這就是選後被廣泛引用的「40%」。
第二層是實體。這些州裡尚未運轉的 242 GW 中,只有 41 GW 已在施工,其餘 201 GW 是提案、已取得許可、等待併網或只是宣布。Modo 指出,每個暫停州至少有 61% 的追蹤容量只停留在宣布或等待併網階段。換句話說,受威脅的大多是新聞稿。
第三層是預期建成。Modo 不是把所有宣布案都當真,而是先依各案進度估算「本來就預期會蓋成」的量,再套上各州政見。結果是:暫停令會擋下約 11 GW 預期建成容量(其中 10 GW 在德州)、延後約 1 GW、讓另外 4 GW 改以新條件進行。另有 39 GW 正在施工、結果不確定,其中 24 GW 在德州。
第四層是淨額。如果被擋下的容量沒有別處接手,Modo 對全美 2030 年資料中心容量的預測會從 147 GW 降到 136 GW;但若同一開發商把 GPU 改配到其他電網區(例如中西部的 MISO、中南部的 SPP 或西部),2030 年只少 3 GW,2035 年的落差約 4 GW,約為預測值的 2%。
本刊的判斷是:從 40% 到 2% 之間的距離,就是市場恐慌與實體衝擊之間的距離。但漏斗不是用來說「沒事」,而是指出風險的形狀改變了。少蓋的量不多,延後與搬家的量卻不小;德州若暫停到州議會會期結束,Modo 估計 ERCOT 首批大型負載併網批次(Modo 稱為 Batch Zero)會延後 6 到 9 個月。對設備供應商來說,延後與搬家都會直接改寫出貨表。
11 月 6 日亞洲科技股為什麼重挫?
直接觸發點是美股 11 月 5 日的科技股賣壓,市場擔心民主黨勝選會放慢資料中心建設、加強 AI 監管;但台股在選前已經走低,選舉是放大器,不是唯一原因。
|
市場 |
時間(當地) |
報導或官方數字 |
來源 |
|---|---|---|---|
|
那斯達克 100 指數 |
11 月 5 日收盤 |
下跌 6.3%,新冠疫情以來最差單日表現 |
NBC News |
|
標普 500 指數 |
11 月 5 日收盤 |
下跌 4.4%,帳面市值蒸發約 2.8 兆美元 |
NBC News |
|
那斯達克指數 |
11 月 5 日 |
下跌 5.5%(未註明是綜合或 100 指數) |
半島電視台、日經亞洲 |
|
日經 225 指數 |
11 月 6 日 |
下跌約 6% |
半島電視台、NBC News |
|
南韓 KOSPI |
11 月 6 日 |
盤中一度跌 8.7%,觸發熔斷暫停交易 |
日經亞洲 |
|
台灣加權指數 |
11 月 6 日盤中 |
開盤後跌幅逾 8%(NBC 報 9%) |
半島電視台、NBC News |
|
台灣加權指數 |
11 月 6 日收盤 |
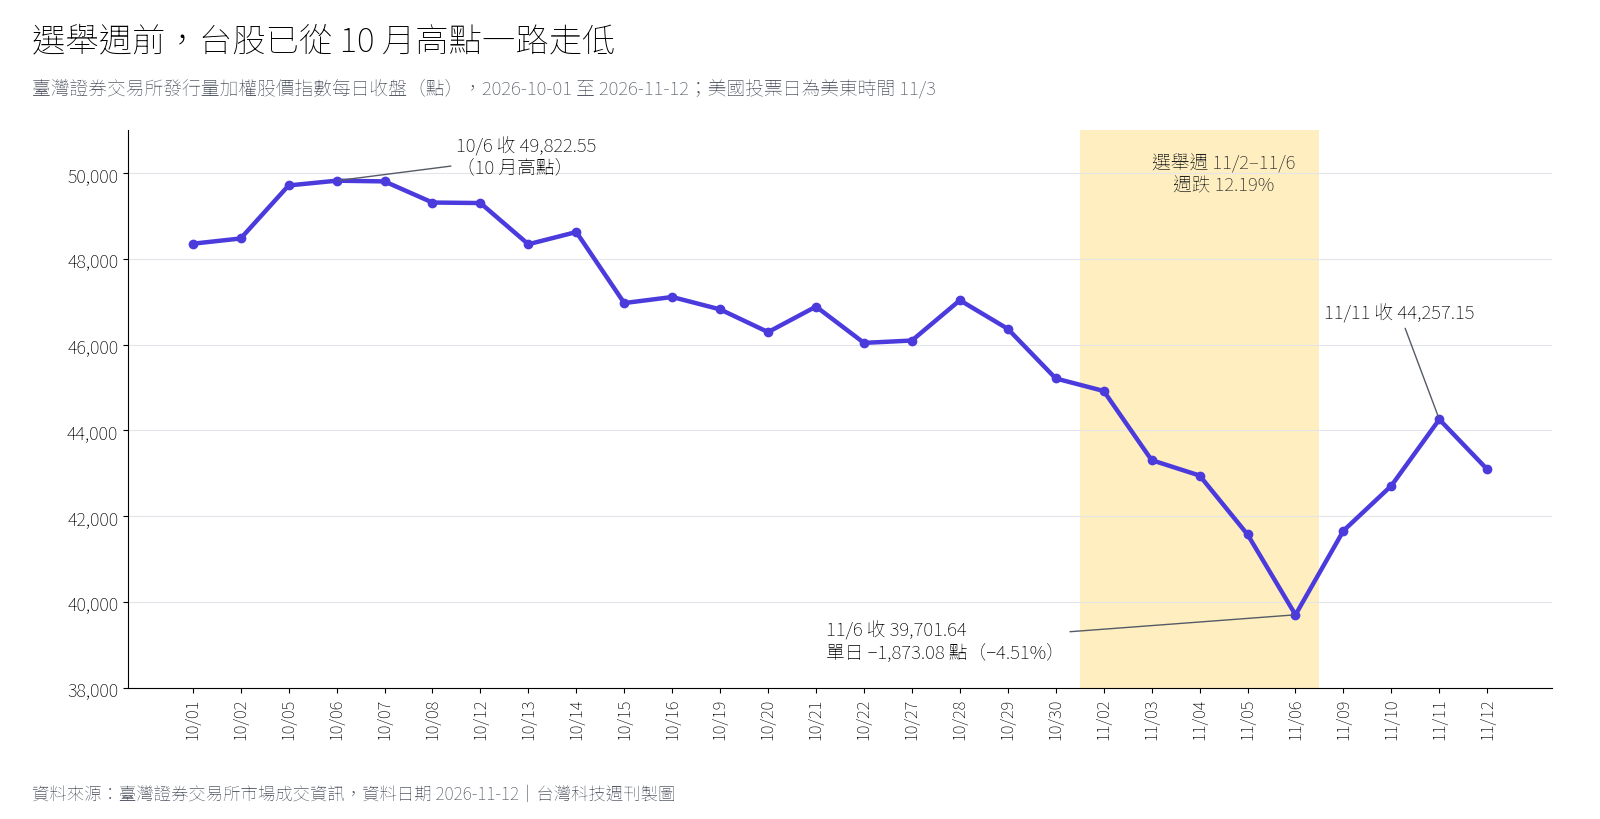
39,701.64 點,跌 1,873.08 點(−4.51%) |
臺灣證券交易所 |
|
台灣加權指數 |
11 月 2 日至 6 日 |
週跌 12.19%(LSEG 稱為 1991 年以來最大週跌幅) |
臺灣證券交易所、半島電視台 |
|
台灣加權指數 |
11 月 11 日收盤 |
44,257.15 點,較 11 月 6 日回升 11.47% |
臺灣證券交易所 |
註:百分比由本刊依證交所每日收盤點數計算;各家媒體盤中數字不一,並列呈現。
證交所資料顯示,加權指數 10 月 6 日收在 49,822.55 點,到 10 月 30 日已跌到 45,211.83 點,選前就累計下跌 9.25%。11 月 3 日台北收盤時,美國投票甚至還沒結束,指數當天也已跌 1,612.60 點。美聯社報導,那斯達克 11 月 5 日已較歷史高點低 11%,市場擔心借貸成本升高會拖慢資料中心建設;NBC 則報導,11 月 6 日公布的強勁就業數據,提高了聯準會 12 月升息的機率。
本刊認為,選舉讓市場用最粗的那一層漏斗重新定價:先把「40% 曝險」當成需求缺口賣,再於隔週逐步回補。這是市場行為的描述,不是對任何個股或指數的買賣判斷。對產業分析更有用的問題,是賣壓之後實體訂單有沒有跟著動。
台灣官方在 11 月 6 日也出面說明。半島電視台報導,經濟部當天發布聲明,表示 AI、高效能運算與雲端服務需求預期持續擴大。財政部統計處長蔡美娜 11 月 9 日被問到期中選舉時則說,AI 是大趨勢,美國會思考如何在州的利益與國家利益之間取得平衡,個別廠商也可能調整製造基地。
Google 懷俄明與 OpenAI 契約,產業怎麼回應?
產業的回應很快,而且方向一致:自己付電費、自己帶電源、公開揭露,用這三件事換取地方同意。
選後隔天,也就是 11 月 5 日,Google 宣布在懷俄明州拉勒米郡(Laramie County,州府夏延所在地)興建該州第一座資料中心,投資 170 億美元。根據 Google 官方部落格,合作夥伴包括 Tallgrass Energy、Black Hills Energy、美國電力公司(AEP)與 Related Digital。Google 承諾支付 100% 的用電費用,並負擔因自身成長直接帶來的基礎設施需求。
這座園區的電力設計是重點。Google 與 AEP 簽約,建置 702 MW 的燃料電池發電,並搭配碳捕捉與封存(CCS),Google 稱這是同類型規模最大的規劃案。燃料電池由 Bloom Energy 在美國製造,以天然氣為燃料,透過電化學反應發電;捕捉的碳將封存在 Tallgrass 附近的地質封存場。Google 也向 Tallgrass 與 Black Hills 的燃氣機組購電。資料中心本身採氣冷設計以減少用水,Google 並與合作夥伴成立社區委員會,處理夏延地區的成長壓力。公告沒有揭露資料中心的 IT 容量與完工時程。
選址本身也有訊號。美聯社選民調查發現,懷俄明、西維吉尼亞、路易斯安那、密西西比等傳統紅州,對在地興建資料中心的支持度較高。本刊無法證實 Google 選址與選舉結果有直接關係,公告也未提及選舉;但它和 Modo「被擋的容量會流向其他電網區」的推估方向一致。
同一天,OpenAI 發布「全國社區契約」與政策藍圖。根據 Decrypt 報導,OpenAI 承諾支付旗下運算園區的全部用電成本,避免居民分擔;在昂貴的電網升級前提供財務擔保,防止專案縮小或取消後由其他用戶買單;並公開能源與用水數字、限制與官員簽訂保密協議。不過,這份契約只涵蓋 OpenAI 自有且自營的園區,由 Oracle 等夥伴興建、持有的設施不在其中,也沒有寫明違約罰則。它的政策藍圖則主張由各州公用事業委員會建立「大型負載電價」,要求大型用電戶支付自己造成的增量成本。
本刊的判斷是,「自付電費、自帶電源、公開揭露」正在從加分題變成入場券。這也意味著每 MW 的建置成本會上升,錢會更集中在電力與場址,與本刊〈四大廠算力承諾〉描述的承諾帳本相互牽動。
台灣伺服器供應鏈會從哪些管道受影響?
照暫停漏斗的邏輯,影響會從四條管道進來,速度與大小各不相同。
第一條是時點。 已在施工的案子大多不是暫停令的直接目標。集邦科技(TrendForce)指出,排定 2027 年的專案多半已在施工,2028 年以後的計畫延後風險較高。對伺服器組裝與零組件廠來說,這代表 2027 年的出貨基礎相對確定,變數在後年以後的訂單節奏。
第二條是地點。 Modo 推估被擋下的容量會由 MISO、SPP 與西部接手;Google 懷俄明案則是現成例子。本刊推論,交貨地點若從德州分散到更多州,供應商在美國的組裝、測試與物流配置要跟著調整,原本集中供應德州園區的效率優勢可能縮小。這是推論,目前沒有台灣廠商公開說明因此調整出貨地點。
第三條是規格。 當業者必須自帶電源、自付電網成本,場址電力的每一 MW 都更貴。本刊認為,這會讓買方更重視每瓦算力與電源轉換效率,對伺服器電源、散熱與電力設備的規格要求更嚴。Google 懷俄明園區採氣冷以減少用水,但這是指建物層級的冷卻方式,不代表伺服器機櫃本身不用液冷,本刊不做延伸推論。
第四條是製造。 這條最容易被誤讀。台灣代工廠在德州設的是伺服器工廠,不是資料中心。集邦引述《工商時報》指出,鴻海、和碩、仁寶、緯創、緯穎維持在德州的擴產時程,合計投資承諾超過 70 億美元;和碩德州廠已出貨輝達 GB200 與 GB300 系統,仁寶目標 2026 年第四季試產、2027 年第一季量產,緯創沃斯堡 D1 廠 7 月啟用,緯穎 9 月在埃爾帕索附近的索科羅啟用新廠。伊諾霍薩的暫停承諾針對資料中心核准,並未涵蓋製造業;但德州對用水與電網的新規若擴及大型工業用戶,製造端也可能被波及。以上廠商動態為媒體轉述與公司自述,本刊未能逐一向公司確認。
從貿易數據看,目前還看不到需求斷層。財政部公布,10 月出口 967.6 億美元、年增 58.9%,創單月新高;對美出口 329.3 億美元,也是單月新高;前十月對美出口占比 31.7%,為近 36 年同期新高。本刊認為,這些數字反映的是選前已下的訂單,真正的檢驗會落在明年上半年。
本刊的結論是:台灣伺服器鏈對這次選舉的曝險,主要在「出貨跟著電走」。哪裡能通電、能拿到許可,訂單就往哪裡去;美國總需求未必大減,但交貨時點與地點會被重新排列。
接下來要盯哪些日期與訊號?
第一個是 12 月。德州電網營運者 ERCOT 與州政府的資料中心稽核預計在 12 月完成,結果會決定艾波特的併網與許可凍結是否延續到新州長上任。
第二個是 2027 年 1 月。新國會開議,各州新州長就任,多數州議會也在同月開會;伊諾霍薩 1 月 19 日就任。要看的是:暫停令是用行政命令發布,還是交給州議會立法;是全面暫停,還是附條件放行。
第三個是 2027 年 5 月 31 日。Modo 推估,若德州暫停在州議會會期結束時解除,延後約 6 到 9 個月;若拖到兩年以上,就更接近無限期禁令。
第四個是個別地方投票。Modo 提到,全美最大資料中心市場所在的維吉尼亞州勞登郡,後續表決會顯示核心市場是否加入地方暫停的行列。
對台灣廠商而言,可觀察的公開訊號包括:法說會對 2028 年以後美國訂單能見度的說法、對美出口中資通與視聽產品的月變化,以及雲端業者新園區選址是否明顯移出德州、俄亥俄與喬治亞。
這個判斷可能錯在哪裡?
第一,暫停漏斗高度依賴 Modo 的單一模型。它的「移轉後只少 3 GW」,前提是資本與 GPU 能順利改配到其他電網區;如果融資成本升高、閒置 GPU 持續貶值,開發商可能選擇取消而不是搬家。Modo 自己也提醒,短暫停工可能因訴訟、法規程序與下次選舉而變成長期停擺。
第二,施工中的 39 GW 是未知數。多數政見針對新案,但這些園區完工前仍需許可與併網核准;若州政府連帶卡住現場發電或其他非施工許可,影響會比漏斗估計的大。
第三,選民態度可能比政策更持久。艾許中心統計,截至 9 月下旬,與 OpenAI 及 Anthropic 立場相近的 AI 超級政治行動委員會已花費 5,570 萬美元;The Intercept 報導,這些組織在大選階段只把 5% 的直接支出投入競爭激烈的國會選戰。資金沒有扭轉地方投票結果,代表下一輪選戰前,業者仍得用電費、用水與揭露承諾換取同意。
第四,市場波動有其他來源。升息預期、AI 估值與大型科技公司的負債,都可能在選舉議題之外,繼續影響亞洲供應鏈的資金面。
|台灣科技週刊
資料與方法說明
本文事實依據官方公告(Google、臺灣證券交易所、財政部轉述)、國會與州政治報導(Roll Call、《德州論壇報》、美聯社)、研究機構分析(哈佛艾許中心、Modo Energy)與主流媒體市場報導(NBC News、半島電視台、日經亞洲)。台股漲跌幅由本刊依證交所每日收盤點數計算。
未能驗證之處:OpenAI 官方頁面無法開啟,契約內容依 Decrypt 報導;摩根士丹利報告、Data Center Watch 與 AdImpact 數字經美聯社轉述,本刊未見原始報告;台灣代工廠德州擴產進度依集邦科技轉述《經濟日報》與《工商時報》,屬媒體轉述與公司自述;經濟部 11 月 6 日聲明依半島電視台轉述,未見中文原文。國會兩院確切席次在查核截止時仍有個別選區未定,本文不列席次。各州長的政見為競選承諾,就任後可能調整。各媒體的盤中跌幅數字不一,已並列呈現。本文不提供投資建議。
參考資料
- PBS News/Associated Press,〈Opposition to AI data centers in the midterms foreshadows tougher regulations ahead〉,2026-11-06。
- Harvard Kennedy School Ash Center,〈What the 2026 Midterm Results Mean for Technology Policy〉,2026-11-10。
- Modo Energy,〈US midterms could disrupt 40% of announced data centers, but 2030 load growth remains stable〉,2026-11-04。
- The Texas Tribune,〈Gina Hinojosa won the governor's race. What happens to Texas data centers now?〉,2026-11-04。
- The Intercept,〈Blue Tsunami's Clearest Takeaway: People Hate Data Centers〉,2026-11-05。
- Roll Call,〈Voluntary ratepayer protection bill blocked in Senate again〉,2026-09-30。
- Al Jazeera,〈US Senate rejects bill targeting AI data centre electricity costs〉,2026-09-30。
- WCSC Live 5 News(Gray Media),〈Midterm election results - three things to know〉,2026-11-04。
- NBC News,〈Investors try to regain their footing after tech stocks tank〉,2026-11-06。
- Al Jazeera,〈Tech stock rout, driven by US AI fears, continues in Asian trading〉,2026-11-06。
- Nikkei Asia,〈Taiwan, South Korea, Japan stock markets hit hard by AI sell-off〉,2026-11-06。
- 臺灣證券交易所,〈市場成交資訊(2026 年 11 月)〉,資料截至 2026-11-12。
- 臺灣證券交易所,〈市場成交資訊(2026 年 10 月)〉,2026-10-30。
- Google,〈Investing in Wyoming's infrastructure, energy and workforce〉,2026-11-05。
- Decrypt,〈OpenAI Promises to Foot AI's Power Bill After Voter Revolt. Who Enforces It?〉,2026-11-05。
- TrendForce,〈Democrats Win Texas in U.S. Midterms, Putting Focus on Foxconn, Wistron, Wiwynn's AI Server Expansion〉,2026-11-05。
- 自由時報,〈改寫兩項歷史紀錄!今年出口確定超車日本 可望躍居全球第7〉,2026-11-09。
- TechNews 科技新報,〈財部:前十月對美出口占比 31.7%,寫近 36 年同期新高〉,2026-11-09。