台灣科技週刊|半導體深度分析 資料查核截至:2026 年 11 月 13 日
台積電 11 月 10 日公布,10 月合併營收約新台幣 5,868.9 億元,比 9 月增加 14.7%,比去年同期增加 59.7%,打破 8 月 5,148.1 億元的今年單月紀錄。1 至 10 月累計 4 兆 4,856.2 億元,年增 43.3%。公司在公開資訊觀測站的營收變化說明只有一句:「因先進製程產品需求增加所致」。
這個數字重要,在於它是 10 月 15 日法說會之後第一個可以拿來對照第四季財測的硬資料,也是在新台幣明顯走貶、外界報導為其最大客戶的輝達突然換帥的同一週公布。只看「新高」兩個字,會同時高估匯率的貢獻、低估產品組合的變化。本刊提出「營收三層剝殼」來讀這份月報:最外層是匯率層,看新台幣帳面被匯率墊高多少;中間是美元層,看真實需求與財測的距離;最裡層是晶圓層,看每片晶圓帶來的營收,也就是成長的結構。每剝一層,成長率都會變,層與層之間的差距本身就是資訊。
先定義幾個名詞。合併營收是母公司與子公司營收加總、扣除彼此交易後的數字;依台積電年報,它幾乎所有營收都以美元計價,財報卻以新台幣編製,所以匯率會直接改變帳面營收。約當 12 吋晶圓是把不同尺寸的晶圓換算成 12 吋的出貨單位,是台積電每季公布出貨量的口徑。
台積電 10 月營收創新高,重點到底是什麼?
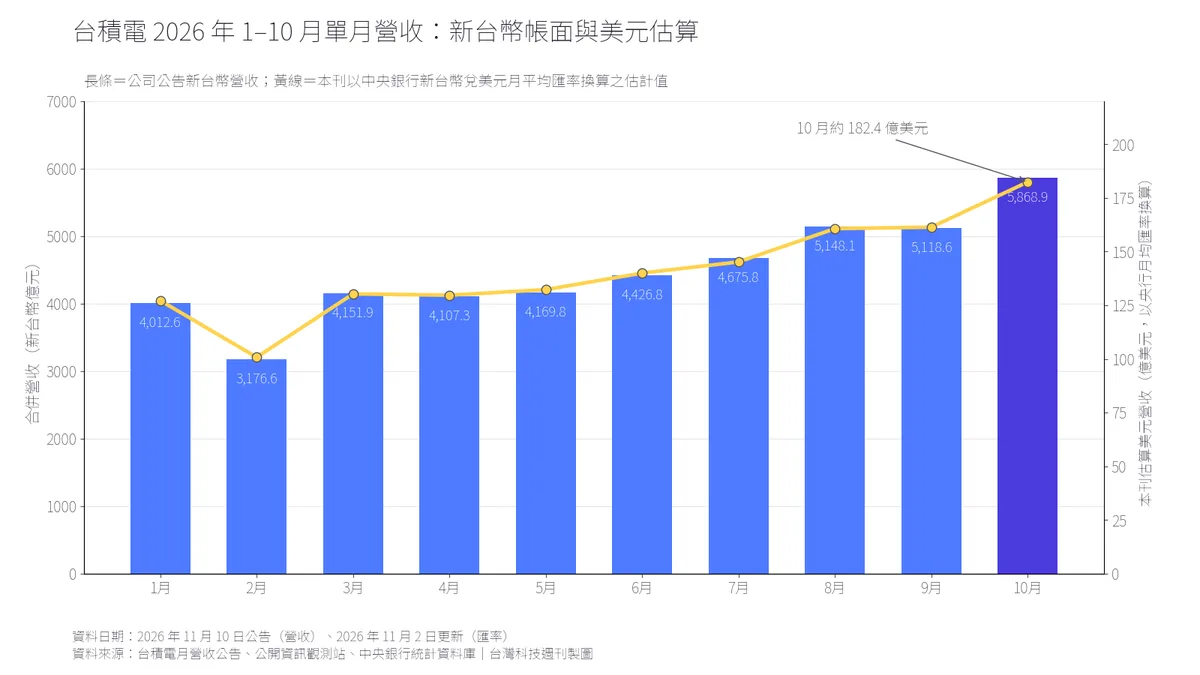
重點有三個:這是今年第一個超過 5,500 億元的月份;換成美元後仍是今年最高;而且它一個月就達到第四季美元財測的約三分之一。下表整理今年各月營收與本刊的美元估算。
|
月份(2026 年) |
合併營收(新台幣億元) |
年增率 |
央行新台幣兌美元月平均 |
本刊估算美元營收(億美元) |
|---|---|---|---|---|
|
1 月 |
4,012.6 |
36.8% |
31.540 |
127.2 |
|
2 月 |
3,176.6 |
22.2% |
31.510 |
100.8 |
|
3 月 |
4,151.9 |
45.2% |
31.853 |
130.3 |
|
4 月 |
4,107.3 |
17.5% |
31.663 |
129.7 |
|
5 月 |
4,169.8 |
30.1% |
31.508 |
132.3 |
|
6 月 |
4,426.8 |
67.9% |
31.618 |
140.0 |
|
7 月 |
4,675.8 |
44.7% |
32.207 |
145.2 |
|
8 月 |
5,148.1 |
53.3% |
32.036 |
160.7 |
|
9 月 |
5,118.6 |
54.6% |
31.716 |
161.4 |
|
10 月 |
5,868.9 |
59.7% |
32.181 |
182.4 |
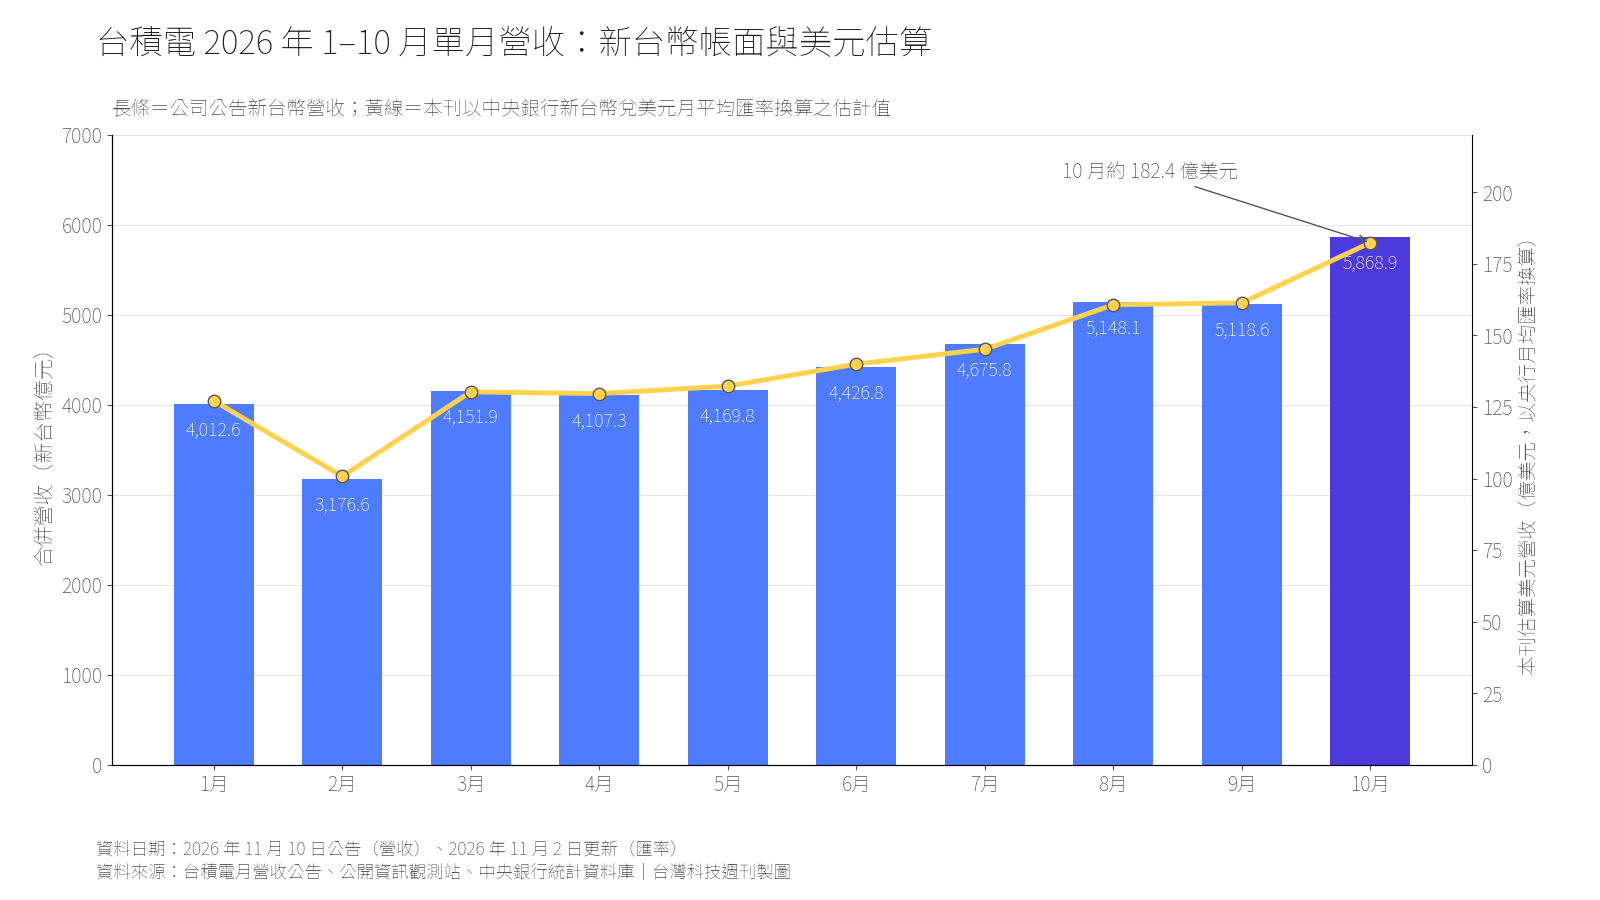
資料日期:營收為台積電 2026 年 11 月 10 日前各月公告;匯率為中央銀行統計資料庫 2026 年 11 月 2 日更新值。美元欄為本刊以月平均匯率換算的估計,非公司公布數字。
這個換算方法有誤差,因為台積電實際入帳的匯率依交易日而定。不過本刊用同樣方法回推前三季,得到約 358.4 億、402.1 億、467.3 億美元,與公司公布的 359.0 億、402.0 億、467.2 億美元相差都在 0.2% 以內,足以用來判斷方向與量級。
新台幣貶值替 10 月營收墊高了多少?
帳面年增率 59.7% 中約有 7.7 個百分點、月增率 14.7% 中約有 1.7 個百分點,是新台幣貶值帶來的。這是最外層,匯率層。
依中央銀行資料,10 月新台幣兌美元月平均為 32.181 元,9 月為 31.716 元,去年 10 月為 30.633 元。換句話說,同樣 1 美元的營收,今年 10 月在帳上比去年同月多換到約 5.1% 的新台幣,比 9 月多約 1.5%。把匯率拿掉,10 月的美元營收約年增 52.0%、月增 13.0%,仍是很高的成長,但比帳面的 59.7% 與 14.7% 低。
10 月的貶值不是小波動。自由時報 10 月 31 日報導,新台幣 10 月最後一個交易日收在 32.478 元,單月貶值 6.26 角、貶幅 1.93%,主因是外資大舉調節台股,尾盤靠央行調節才翻升;匯銀人士預估短線在 32.4 至 32.7 元間震盪。9 月底的收盤價是 31.852 元。
匯率也會碰到利潤率。台積電在 2025 年度年報(Form 20-F)中揭露,以 2025 年的結果計算,美元對新台幣每貶值 1%,營業利益率約下降 0.3 個百分點;反過來,新台幣走弱對利潤率有利。台積電第四季財測假設的匯率是 1 美元兌 31.8 元,10 月平均則是 32.181 元,新台幣比假設弱約 1.2%。本刊依年報的敏感度粗估,若這個匯率水準延續整季,對營業利益率的順風約 0.3 至 0.4 個百分點。這只是推算,因為敏感度是以 2025 年的成本結構估出,台積電也持有衍生性商品部位:11 月 10 日的月報顯示,母公司未適用避險會計的遠期合約,10 月底未平倉名目本金約 4,412 億元。
匯率層提醒讀者,「單月新高」的新台幣數字有一部分是匯率的禮物。下一次新台幣若轉強,帳面數字會反過來被壓低,但那同樣不代表需求變弱。
換成美元,10 月離第四季財測還差多少?
10 月已經完成第四季財測的 33.6% 至 34.9%,11 月與 12 月平均每月只要做到 10 月的 93% 至 99%,就能落在財測區間內。這是第二層,美元層。
台積電 10 月 15 日給出的第四季財測是營收 523 億至 543 億美元,毛利率 65% 至 67%,營業利益率 56.5% 至 58.5%。以本刊估算的 10 月 182.4 億美元計,剩下兩個月需要 340.6 億至 360.6 億美元,也就是每月 170.3 億至 180.3 億美元。財測區間平均每月是 174.3 億至 181.0 億美元,10 月已經高於上緣的月平均。若 11、12 月都維持 10 月的水準,第四季會到約 547 億美元,略高於財測上緣。
這不是預測。月營收會因出貨時點跳動,例如 9 月就比 8 月略低。但美元層對照過去的紀錄,方向很清楚:台積電近四季的實際營收都落在財測上緣或高於上緣。
|
季度 |
財測(億美元) |
實際(億美元) |
與財測上緣比較 |
財測匯率假設 |
實際平均匯率 |
|---|---|---|---|---|---|
|
2025 Q4 |
322–334 |
337.3 |
高於上緣 |
30.6 |
31.01 |
|
2026 Q1 |
346–358 |
359.0 |
高於上緣 |
31.6 |
31.59 |
|
2026 Q2 |
390–402 |
402.0 |
等於上緣 |
31.7 |
31.6 |
|
2026 Q3 |
446–458 |
467.2 |
高於上緣 |
32.0 |
31.98 |
|
2026 Q4 |
523–543 |
尚未公布 |
— |
31.8 |
10 月為 32.181 |
資料日期:台積電 2026 年 1 月 15 日、4 月 16 日、7 月 16 日、10 月 15 日法說會新聞稿與簡報(SEC Form 6-K);10 月匯率為中央銀行資料。
全年展望的修正軌跡也指向同一個方向。台積電在 4 月的簡報寫 2026 年美元營收成長「超過 30%」,7 月改為「略高於 40%」,10 月再上修為「約 44%」。前三季美元營收合計 1,228.2 億美元,加上第四季財測區間,全年約 1,751 億至 1,771 億美元,這是本刊加總,不是公司公布的全年數字。
為什麼出貨只多 3%,美元營收卻多 16%?
因為成長來自產品組合,不是片數。這是最裡層,晶圓層,也是本刊認為最該被注意的一層。
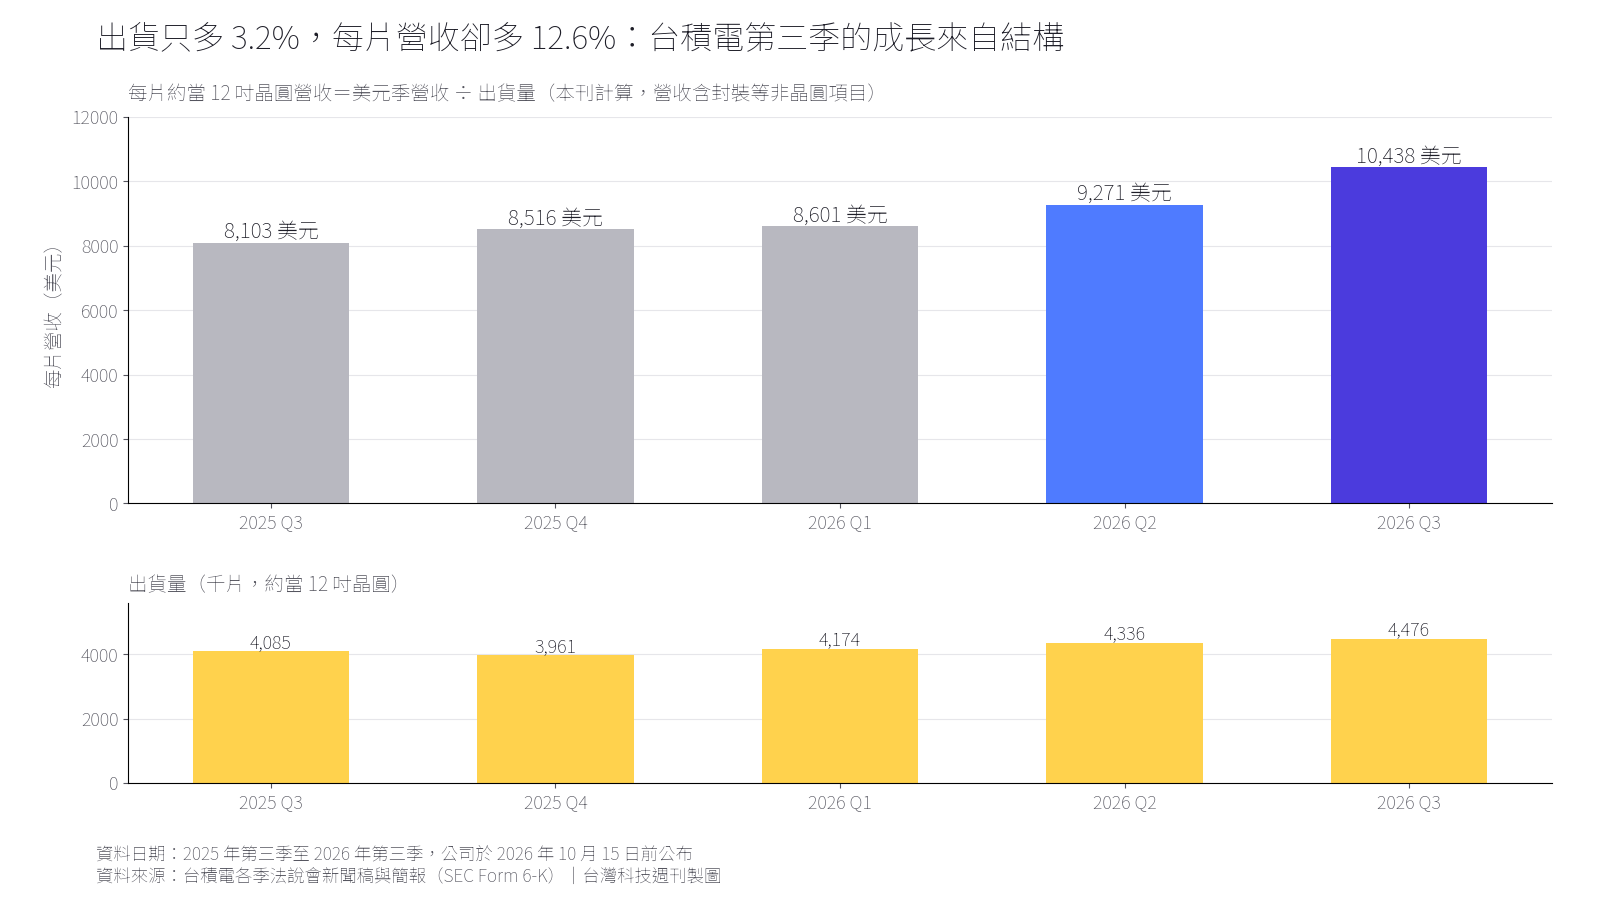
第三季台積電出貨約當 12 吋晶圓 447.6 萬片,季增只有 3.2%;同期美元營收季增 16.2%。本刊把美元季營收除以出貨片數,得到每片約當晶圓營收約 10,438 美元,季增 12.6%,比去年同期的 8,103 美元高 28.8%。這個指標很粗,因為營收裡還包括先進封裝、光罩等不完全對應晶圓的項目,但它能把「量」與「價和組合」大致拆開。
推高這一層的是 2 奈米。台積電第二季 2 奈米占晶圓營收 3%,第三季升到 8%;3 奈米同期由 30% 升到 33%,5 奈米則由 33% 降到 28%。7 奈米以下先進製程占比由 77% 升到 79%。依第三方整理的法說會逐字稿,董事長魏哲家說 2 奈米在 2025 年第四季進入量產且良率良好,並預期 2 奈米家族的年產能在 2027 年增加一倍以上;他也提到台南科學園區新的 3 奈米廠預計 2027 年上半年量產,另一座 3 奈米廠排在 2028 年上半年,台灣部分 5 奈米機台也會轉成 3 奈米產能。
平台別也說明了同一件事。第三季高效能運算(HPC,含 AI 加速器與伺服器處理器)占營收 68%,季增 22%;智慧型手機占 21%,季增 10%。對照 2025 年全年,HPC 占 58%、智慧型手機占 29%,一年之內兩者差距明顯拉大。魏哲家在法說會上也說,消費性與價格敏感的終端市場正受到挑戰。手機與筆電被零組件漲價擠壓的情況,本刊在手機容量稅一文已有分析。
晶圓層也解釋了毛利率為什麼沒有跟著營收一起衝。財務長黃仁昭在法說會表示,第三季毛利率 66.4%,季減 1.3 個百分點,主要是 2 奈米量產初期的稀釋。新製程的單價高,但初期良率與折舊成本也高,所以每片營收上升,不等於每片利潤同步上升。記憶體廠在同一季為何毛利率反而高於台積電,我們已在記憶體毛利與排擠租討論,這裡不重複。
三層剝完,本刊怎麼判斷這份月報?
本刊的判斷是:10 月的新高大約可以拆成三層。最外層約 7.7 個百分點的年增率是匯率;中間層是美元需求,美元年增約 52%,若 11、12 月維持 10 月水準,第四季可落在財測上緣附近;最裡層是結構,2 奈米與 3 奈米的比重上升,讓每片晶圓帶來的營收持續墊高。
三層剝殼的讀法也可以套用到之後每一份月報。匯率層最容易被標題放大,也最容易被匯率反轉;美元層要拿財測與過去的上緣紀錄對照;晶圓層則只有每季法說會才更新,但它決定的是成長能不能延續。若下一季出貨片數成長仍遠低於美元營收成長,代表台積電仍在用製程組合換成長;若兩者差距縮小,代表成長開始回到擴產,那時毛利率的壓力會比較來自折舊與海外廠,而不是新製程的學習曲線。
CoWoS 產能還是瓶頸嗎?
是,但台積電沒有公布具體產能,外界數字都是推估。CoWoS 是把運算晶片與高頻寬記憶體並排放在中介層上的 2.5D 先進封裝,是目前 AI 加速器出貨的必經工序。
依第三方整理的逐字稿,魏哲家在 10 月 15 日法說會說,到目前為止 CoWoS 仍是客戶的第一選擇,也承認後段「有一點短缺」,並把與格芯在矽中介層上的合作當作後段供應策略的一部分。產能數字方面,TrendForce 9 月 15 日引述《經濟日報》報導的法人估計,台積電 CoWoS 月產能將由 2026 年底的 13 萬片,倍增到 2028 年底的 26 萬片,擴產重心在亞利桑那的 AP9/AP10 與台灣的 AP7。這是法人推估,不是公司揭露,本刊無法驗證。
月營收報告不會拆出封裝營收,所以 10 月新高有多少來自 CoWoS,無法從公開資料判斷。本刊能說的是方向:HPC 季增 22% 遠高於出貨片數的 3.2%,與「AI 加速器同時吃先進製程與先進封裝」的結構一致。CoWoS 與共同封裝光學的時間表與台灣供應鏈分工,請見本刊的CPO 量產四鐘。
美國廠進度到哪裡?會吃掉多少毛利?
亞利桑那第一座廠已量產,第二座廠完工、正在裝機,預計 2027 年第三季量產;代價是海外廠對毛利率的稀釋將從今年約 2% 擴大到未來幾年的 3% 至 4%。
|
項目 |
狀態 |
時點 |
來源性質 |
|---|---|---|---|
|
亞利桑那第一座廠(N4) |
量產中 |
2024 年底起 |
公司 20-F、鳳凰城市府新聞稿 |
|
亞利桑那第二座廠(3 奈米) |
完工、裝機中 |
2027 年第三季量產,略早於原計畫 |
法說會發言(第三方逐字稿) |
|
亞利桑那第三座廠 |
興建中 |
2025 年動工 |
公司 20-F |
|
再增 4 座 2 奈米或更先進廠 |
已宣布投資 |
未訂時程 |
鳳凰城市府新聞稿 |
|
亞利桑那首座先進封裝廠 |
規劃中 |
2029 年前 |
中央社報導,經 TrendForce 轉述 |
|
德州設廠 |
評估中 |
未定 |
法說會發言(第三方逐字稿) |
|
海外廠毛利率稀釋 |
今年約 2%,未來幾年 3%–4% |
— |
法說會發言 |
資料日期:2026 年 4 月至 10 月公開資料。
投資規模在 7 月又往上跳一階。鳳凰城市政府 7 月 16 日的新聞稿指出,台積電宣布在亞利桑那再投資 1,000 億美元,總額達 2,650 億美元,新增 4 座 2 奈米或更先進的晶圓廠,合計 12 座設施;全部完工後,台積電約 30% 的 2 奈米及更先進產能將位於亞利桑那。台積電 20-F 另揭露,亞利桑那子公司已與美國商務部簽署晶片法案獎勵,包含最高 66 億美元直接補助與最高 50 億美元貸款。
美國廠的經濟帳開始轉正,但仍拉低整體毛利率。TrendForce 3 月引述台積電 2025 年報指出,亞利桑那子公司 2025 年轉為獲利約新台幣 161 億元;本刊未能直接打開該份中文年報核對,列為單一二手來源。依法說會逐字稿,魏哲家表示美國生產的晶圓會與台灣生產的晶圓有不同定價。
本刊認為,美國廠對月營收的影響短期內很小,對毛利率的影響則會逐年放大。第二座廠 2027 年第三季量產後,3 奈米開始在台灣以外出貨,晶圓層可能出現一個新的分岔:同樣是 3 奈米,美國廠每片的售價與成本都和台灣不同。屆時只看合併每片營收,會混在一起。
外界視為最大客戶的輝達換帥,會影響台積電第四季嗎?
就已公布的資料看,短期營收不會立即受影響,但這是第四季最大的新變數。輝達 11 月 12 日向美國證管會申報,創辦人黃仁勳即日辭去總裁、執行長與董事職務,由財務長 Colette Kress 暫代執行長並續任財務長;董事會首度設立董事長,由曾任新思科技執行長的 Harvey C. Jones 出任,並將從內外部尋找正式執行長。
台積電不公開客戶名稱。它在 2025 年度 20-F 中揭露,最大客戶占 2025 年營收 19%,第二大客戶占 17%,前十大客戶合計約 78%;北美客戶占 2025 年營收 75%。TrendForce 報導指最大客戶為輝達,但台積電未證實。
輝達董事會在公告中表示,預期公司營運、對客戶的承諾與產品路線圖都會不中斷地延續,這是公司自述。本刊的判斷較保守:晶圓投片到出貨需要數個月,10 月營收與第四季財測都是在換帥之前就已排定的訂單;真正需要觀察的,是輝達 11 月 17 日照原定時間公布的第三季財報與財測,以及新管理層是否調整產品節奏或供應商分配。這則人事案本身的來龍去脈不在本文範圍。
本週董事會還通過了什麼?
董事會 11 月 10 日核准約 409.3 億美元的資本預算、第三季每股 9 元現金股利,以及兩筆各不超過 5 億美元的 AI 公司投資。
資本預算用途包括先進製程產能、先進封裝與成熟及特殊製程產能、建廠與廠務設施,以及 2027 年研發資本支出。台積電 2026 年資本支出預算在 1 月時為 520 億至 560 億美元,依法說會逐字稿,10 月法說會重申為 600 億至 640 億美元,並表示 2026 至 2028 年的資本支出將明顯高於過去三年。第三季現金資本支出為新台幣 4,432.1 億元。
另外兩項決議值得記下。董事會核准以 Anthropic 首次公開發行價格,投資不超過 5 億美元取得普通股,並投資不超過 5 億美元取得 OpenAI 特別股;同時核准設立不超過 5 億美元的投資公司,投資半導體及相關生態系。Anthropic 上市本身的分析,請見本刊Anthropic IPO。本刊認為,以台積電單季超過 4,000 億元的資本支出規模,這兩筆投資金額不大,意義在於晶圓代工廠開始直接持有最終需求端的股權,而不只是透過客戶間接參與。雲端大廠的算力承諾怎麼回流到晶片端,可對照四大廠算力承諾。
同週還有一則非營運消息。台積電 11 月 12 日向證管會申報,部分現任與前任員工資料在外部網站遭未經授權公開,經比對與某雲端服務商系統中的資料相符;公司表示目前未發現自身系統遭入侵,也與營運及客戶資料無關。
對台灣意味著什麼?
對台灣而言,這份月報同時是一個匯率故事與一個產能地理故事。
匯率面,10 月新台幣走貶,讓台積電的新台幣營收、以及之後換算的獲利數字看起來更高;但同一個月外資大舉調節台股,正是新台幣走貶的主因之一。匯率層裡的「新高」,部分反映的是資金流出,而不是只反映晶片需求。
產能面,先進製程的重心仍在台灣。台南兩座 3 奈米新廠分別排在 2027 年與 2028 年上半年量產,5 奈米轉 3 奈米的計畫也在台灣;美國第二座廠要到 2027 年第三季才量產,7 月新宣布的 4 座 2 奈米或更先進廠則尚無時程。鳳凰城市府新聞稿所說「約 30% 的 2 奈米及更先進產能位於亞利桑那」,是指全部宣布的廠完工之後,而新增 4 座廠目前沒有時程。本刊認為,在可預見的幾年內,台積電營收成長的大部分仍由台灣的廠房產出,但每一季法說會揭露的海外稀釋幅度,會是觀察產能地理移動速度最直接的指標。
接下來該看哪些數字?
三層各有下一個觀察點。匯率層看 12 月上旬公布的 11 月營收,以及新台幣是否仍在 32 元以上;美元層看 11、12 月合計是否落在 340.6 億至 360.6 億美元之間,也就是第四季財測區間;晶圓層要等 2027 年 1 月中的第四季法說會,看 2 奈米占比、出貨片數與每片營收的變化,以及 2027 年資本支出與海外稀釋的最新說法。
在這之前,11 月 17 日輝達的財報與新管理層的第一次對外說明,是唯一可能在月營收之外改變第四季判讀的事件。
|台灣科技週刊
資料與方法說明
本文財務數字優先取自台積電提交美國證管會的 Form 6-K(2025 年第四季至 2026 年第三季法說會新聞稿與簡報、10 月營收報告、11 月 10 日董事會決議、11 月 12 日員工資料聲明)、2025 年度 Form 20-F、台積電投資人關係網站的月營收頁面,以及公開資訊觀測站的 10 月營收申報。10 月營收數字已在公司新聞稿、SEC 6-K、公開資訊觀測站與投資人關係網站四處比對一致。
美元月營收為本刊以中央銀行統計資料庫的新台幣兌美元月平均匯率換算的估計值,非公司公布數字;以同法回推前三季,誤差均小於 0.2%。每片約當晶圓營收為本刊以美元季營收除以出貨片數計算,營收中包含封裝等非晶圓項目,僅供觀察趨勢。全年美元營收區間為本刊將前三季實際值加上第四季財測區間所得。匯率對營業利益率的影響,是套用 20-F 以 2025 年結果估出的敏感度推算,台積電的衍生性商品部位與成本結構變化可能使實際影響不同。
台積電官網的法說會逐字稿、管理報告 PDF 本次因網站防護機制無法下載。魏哲家與黃仁昭關於 2 奈米產能、台南 3 奈米廠、CoWoS、亞利桑那第二座廠、德州評估、海外稀釋、資本支出與定價的發言,依 The Singju Post 刊出的第三方逐字稿整理,該逐字稿有部分轉錄錯誤,引述可能與原話略有出入。CoWoS 月產能數字為法人推估,經 TrendForce 轉述《經濟日報》報導,未經公司證實。亞利桑那子公司 2025 年獲利數字與「最大客戶為輝達」的說法,均來自 TrendForce 報導,本刊未能以一手文件核對。網路上另有報導把 10 月營收寫成 3,674.7 億元,該數字其實是 2025 年 10 月的營收,本文不採用。
參考資料
- 台積電,〈TSMC October 2026 Revenue Report〉,2026-11-10。
- 台積電,〈Form 6-K:October 2026 Revenue Report〉,美國證管會,2026-11-10。
- 公開資訊觀測站,〈每月營業收入:台積電(2330)民國 115 年 10 月〉,2026-11-10 申報,查詢日 2026-11-13。
- 台積電投資人關係,〈Monthly Revenue 2026〉,查詢日 2026-11-13。
- 中央銀行,〈我國與主要貿易對手通貨對美元之匯率(BP01M01)〉,2026-11-02 更新。
- 自由時報,〈尾盤翻紅 台幣10月仍重貶6.26角〉,2026-10-31。
- 優分析,〈〈台幣〉季底拋匯支持微升收31.852元 月、季線同步翻黑〉,2026-09-30。
- 台積電,〈TSMC Reports Third Quarter EPS of NT$29.43〉,SEC Form 6-K,2026-10-15。
- 台積電,〈2026 Third Quarter Earnings Conference 簡報〉,SEC Form 6-K,2026-10-15。
- 台積電,〈TSMC Reports Second Quarter EPS of NT$27.25〉及簡報,SEC Form 6-K,2026-07-16。
- 台積電,〈TSMC Reports First Quarter EPS of NT$22.08〉及簡報,SEC Form 6-K,2026-04-16。
- 台積電,〈TSMC Reports Fourth Quarter EPS of NT$19.50〉及簡報,SEC Form 6-K,2026-01-15。
- 台積電,〈TSMC Board of Directors Meeting Resolutions〉,SEC Form 6-K,2026-11-10。
- 台積電,〈Statement Regarding the Unauthorized Access of Employee Personal Data〉,SEC Form 6-K,2026-11-12。
- 台積電,〈2025 年度報告 Form 20-F〉,美國證管會,2026-04-16。
- 台積電投資人關係,〈2026 Q3 Quarterly Results〉,查詢日 2026-11-13。
- The Singju Post,〈TSMC Q3 2026 Earnings Call Transcript〉,2026-10(第三方逐字稿)。
- 輝達,〈NVIDIA Announces CEO Transition〉,SEC Form 8-K 附件 99.1,2026-11-12。
- 鳳凰城市政府,〈TSMC Announces Additional $100 Billion Investment in Arizona〉,2026-07-16。
- TrendForce,〈ASE's SPIL Reportedly Nears Arizona Expansion as TSMC, Amkor Step Up U.S. Advanced Packaging Push〉,2026-09-15。
- TrendForce,〈TSMC's 2025 Overseas Split: China Leads Profits, Arizona Turns Profitable, Japan Losses Triple〉,2026-03-02。